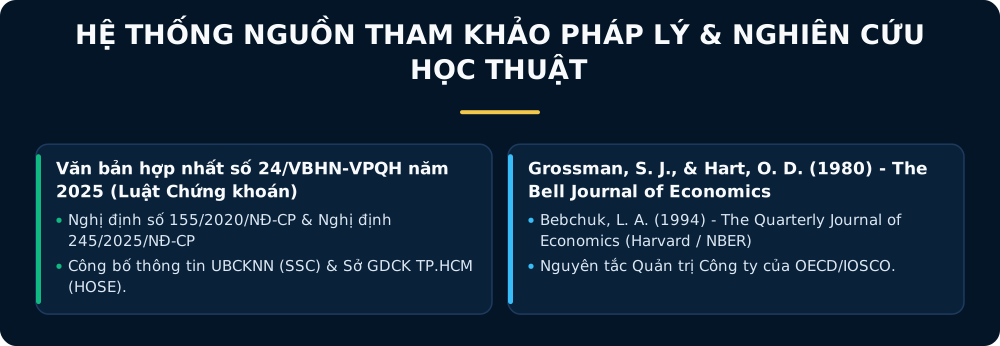
Đoạn có dòng “Nguồn đối chiếu” nêu căn cứ cho các mệnh đề pháp lý. Ví dụ giả định được ghi rõ là ví dụ. Phần mẹo học và khung lý thuyết kinh tế là nội dung do chúng tôi biên soạn để hỗ trợ ghi nhớ sâu, không phải văn bản quy phạm pháp luật.
Chào mua công khai là gì và vì sao cần bảng nhớ nhanh theo Luật hợp nhất 2025?
Khi ôn thi chứng chỉ chuyên môn và chứng chỉ hành nghề chứng khoán tại Trung tâm Nghiên cứu Khoa học và Đào tạo Chứng khoán (SRTC), rất nhiều thí sinh học thuộc lòng từng con số rời rạc nhưng lại lúng túng trước các câu hỏi tình huống hỏi về bản chất: chào mua công khai là gì, tại sao một cổ đông lớn mua thêm cổ phiếu trên sàn lại bị phạt nếu không đăng ký trước với Ủy ban Chứng khoán Nhà nước (UBCKNN), hay vì sao điều kiện công ty đại chúng lại có thêm tiêu chí vốn chủ sở hữu từ năm 2026.
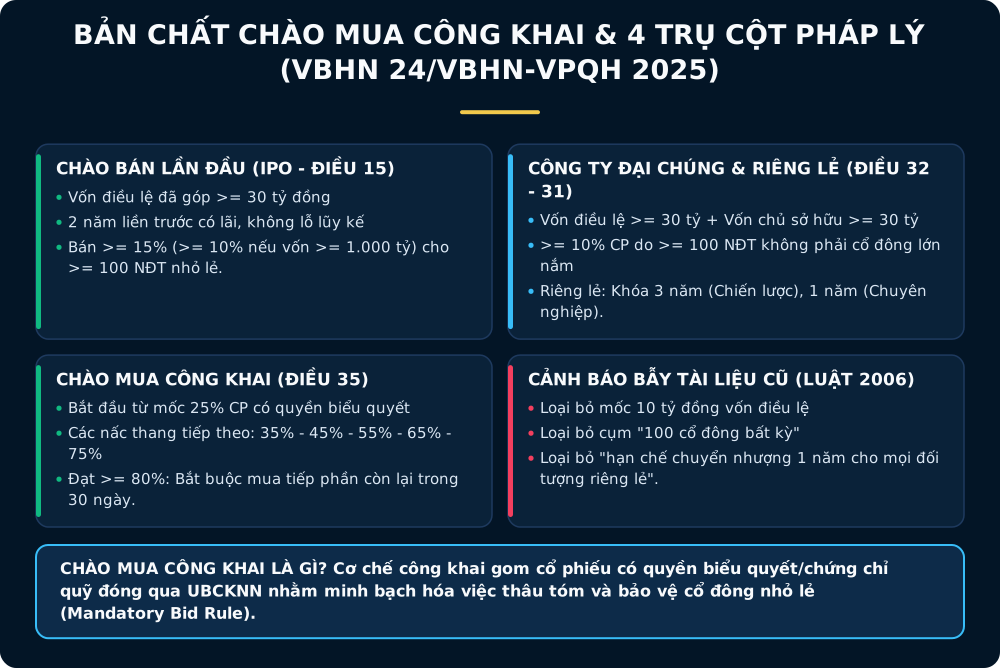
Hiểu một cách chính xác theo quy định của Luật Chứng khoán và Nghị định 155/2020/NĐ-CP, chào mua công khai (tiếng Anh: Public Tender Offer) là việc một tổ chức hoặc cá nhân công khai thực hiện việc mua một phần hoặc toàn bộ số cổ phiếu có quyền biểu quyết của một công ty đại chúng, hoặc chứng chỉ quỹ của một quỹ đóng, theo các điều kiện về giá, khối lượng và thời gian được công bố rộng rãi cho tất cả cổ đông/nhà đầu tư hiện hữu sau khi đã đăng ký hoặc được UBCKNN chấp thuận.
Dưới góc độ học thuật tài chính quốc tế, quy định này xuất phát từ mô hình kinh điển của hai nhà kinh tế học đạt giải Nobel Sanford J. Grossman và Oliver D. Hart (1980) trong công trình "Takeover Bids, the Free-Rider Problem, and the Theory of the Corporation", cùng nghiên cứu của giáo sư Lucian Arye Bebchuk (1994) tại Đại học Harvard về "Efficient and Inefficient Sales of Corporate Control". Theo Bebchuk (1994), trong một công ty đại chúng, cổ phần kiểm soát luôn đi kèm một khoản "Phần bù kiểm soát" (Control Premium) và lợi ích riêng của bên nắm quyền điều hành. Nếu pháp luật cho phép một thế lực tài chính âm thầm gom cổ phiếu qua giao dịch khớp lệnh hoặc thỏa thuận riêng lẻ với một vài cổ đông lớn để thâu tóm doanh nghiệp (Creeping Acquisition), các cổ đông nhỏ lẻ sẽ rơi vào tình trạng bất cân xứng thông tin: họ vừa không được bán cổ phiếu ở mức giá có phần bù kiểm soát, vừa phải chịu rủi ro bị chủ mới chèn ép sau khi doanh nghiệp đổi chủ.
Chính vì vậy, Tổ chức Quốc tế các Ủy ban Chứng khoán (IOSCO) và pháp luật chứng khoán Việt Nam (tại Điều 35 Luật Chứng khoán) đã áp dụng Quy tắc chào mua bắt buộc (Mandatory Bid Rule): hễ hành vi mua cổ phiếu làm thay đổi cấu trúc quyền lực tại các ngưỡng trọng yếu (), bên mua buộc phải dừng việc gom lén lút trên sàn để chuyển sang thủ tục chào mua công khai, đảm bảo mọi cổ đông đều được đối xử công bằng với cùng một mức giá chào mua.
Để không bị rơi vào "ma trận số liệu" khi bước vào phòng thi trắc nghiệm, bạn cần đặt hoạt động chào mua công khai nằm trong dòng chảy hoàn chỉnh của một doanh nghiệp trên thị trường vốn: từ lúc Chào bán cổ phiếu lần đầu ra công chúng (IPO - Điều 15) Phân phối chứng khoán (Điều 25, 26) Trở thành Công ty đại chúng và Chào bán riêng lẻ (Điều 32, 31) Chào mua công khai và Mua lại cổ phiếu của chính mình (Điều 35, 36).
Bảng dưới đây đối chiếu trực diện các mốc số liệu giữa Tài liệu ôn tập cũ (bám Luật 2006) và Quy định hiện hành tại Văn bản hợp nhất 24/VBHN-VPQH năm 2025 để bạn quét sạch các bẫy thường gặp:
| Chế định pháp lý | Mốc trong tài liệu cũ (Đã hết hiệu lực) | Mốc chuẩn theo VBHN 24/VBHN-VPQH năm 2025 | Căn cứ điều khoản |
|---|---|---|---|
| Vốn điều lệ tối thiểu khi IPO | Từ trở lên (tính theo vốn điều lệ đã góp) | Điểm a Khoản 1 Điều 15 | |
| Điều kiện lợi nhuận khi IPO | liền trước có lãi | liên tục liền trước có lãi + không có lỗ lũy kế | Điểm b Khoản 1 Điều 15 |
| Tỷ lệ bán tối thiểu khi IPO | Không phân tầng quy mô vốn | CP biểu quyết ( nếu vốn ) cho NĐT không phải cổ đông lớn | Điểm d Khoản 1 Điều 15 |
| Điều kiện Công ty đại chúng | Vốn điều lệ + cổ đông bất kỳ | Vốn điều lệ đã góp + Vốn chủ sở hữu + CP biểu quyết do NĐT không phải cổ đông lớn nắm giữ | Điểm a Khoản 1 Điều 32 |
| Hạn chế chuyển nhượng CP riêng lẻ | Tối thiểu cho mọi đối tượng | với NĐT chiến lược; với NĐT chứng khoán chuyên nghiệp | Điểm c Khoản 1 Điều 31 |
| Các mốc Chào mua công khai | Cách diễn đạt cũ về các ngưỡng sở hữu | Ngưỡng khởi phát ; các nấc tiếp theo ; ngưỡng mua nốt trong | Khoản 1 & Khoản 2 Điều 35 |
Chào bán cổ phiếu lần đầu ra công chúng (Điều 15)
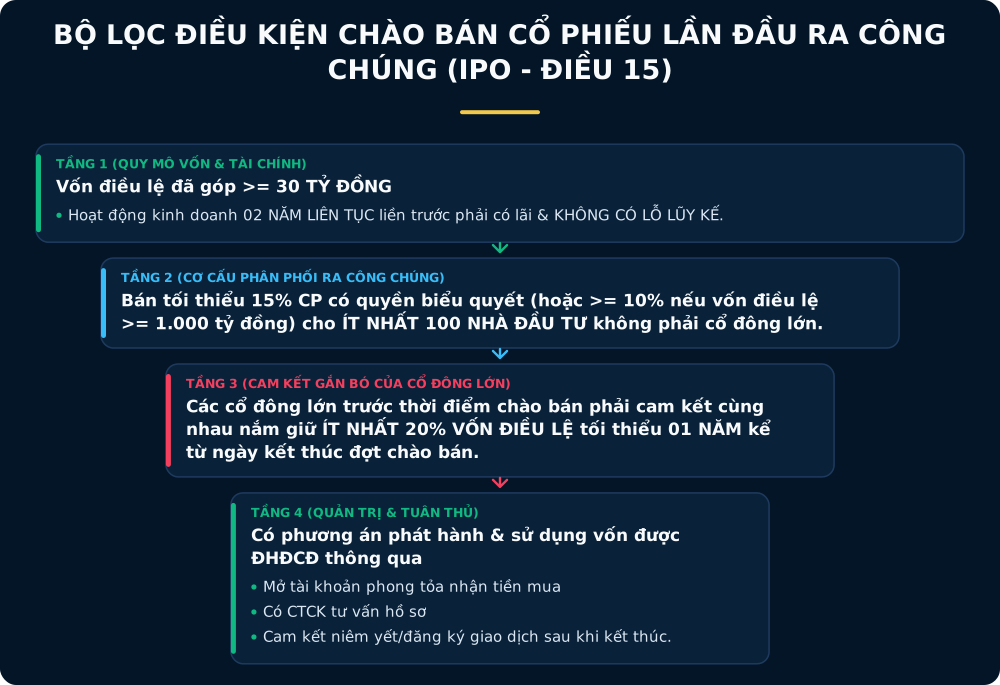
Với công ty cổ phần chào bán cổ phiếu lần đầu ra công chúng (Initial Public Offering - IPO), văn bản hợp nhất nêu rõ các điều kiện định lượng và định tính chặt chẽ tại Khoản 1 Điều 15: vốn điều lệ đã góp tại thời điểm đăng ký từ 30 tỷ đồng trở lên tính theo giá trị ghi trên sổ kế toán; hoạt động kinh doanh của 02 năm liên tục liền trước năm đăng ký chào bán phải có lãi, đồng thời không có lỗ lũy kế tính đến năm đăng ký chào bán; có phương án phát hành và phương án sử dụng vốn thu được từ đợt chào bán cổ phiếu được Đại hội đồng cổ đông thông qua.
Về cơ cấu bán ra công chúng: tối thiểu 15% số cổ phiếu có quyền biểu quyết của tổ chức phát hành phải được bán cho ít nhất 100 nhà đầu tư không phải là cổ đông lớn; trường hợp vốn điều lệ của tổ chức phát hành từ 1.000 tỷ đồng trở lên, tỷ lệ tối thiểu là 10% số cổ phiếu có quyền biểu quyết của tổ chức phát hành. Bên cạnh đó, cổ đông lớn trước thời điểm chào bán cổ phiếu lần đầu ra công chúng của tổ chức phát hành phải cam kết cùng nhau nắm giữ ít nhất 20% vốn điều lệ của tổ chức phát hành tối thiểu là 01 năm kể từ ngày kết thúc đợt chào bán.
Để dễ hình dung cách áp dụng công thức trong bài thi trắc nghiệm, ta có thể biểu diễn điều kiện số lượng cổ phiếu có quyền biểu quyết tối thiểu phải bán cho ít nhất 100 nhà đầu tư nhỏ lẻ () theo hàm phân tầng quy mô vốn điều lệ đã góp () như sau:
Trong đó là tổng số cổ phiếu có quyền biểu quyết của tổ chức phát hành. Ngoài ra, nếu đợt chào bán cổ phiếu thêm ra công chúng của công ty đại chúng (Khoản 2 Điều 15) có mục đích huy động vốn để thực hiện dự án của tổ chức phát hành, thì cổ phiếu được bán cho các nhà đầu tư phải đạt tối thiểu 70% số cổ phiếu dự kiến chào bán (gọi là ngưỡng thành công của đợt chào bán phục vụ dự án).
Điểm hay nhầm: một số tài liệu cũ ghi mức vốn 10 tỷ đồng và chỉ cần 1 năm liền trước có lãi. Khi gặp đề dùng mốc đó, hãy xem đề đang hỏi theo luật hiện hành hay theo tài liệu cũ. Ví dụ ngắn để phân biệt: “30 tỷ” gắn với vốn điều lệ đã góp; “15%” (hoặc “10%” khi vốn từ 1.000 tỷ) và “100 nhà đầu tư không phải cổ đông lớn” gắn với phần cổ phiếu bán ra công chúng; còn “20% trong 1 năm” gắn với cam kết khóa cổ phần của nhóm cổ đông lớn hiện hữu. Vì sao nên kiểm tra phiên bản văn bản trước khi học số liệu, xem bài Đề cũ vẫn hữu ích, nhưng đừng mang đáp án cũ sang luật mới.
Nguồn đối chiếu: Văn bản hợp nhất 24/VBHN-VPQH năm 2025 — Luật Chứng khoán (Công báo số 533+534, ngày 18/3/2025).
Thủ tục sau khi nộp hồ sơ: cấp giấy chứng nhận và phân phối (Điều 25, 26)
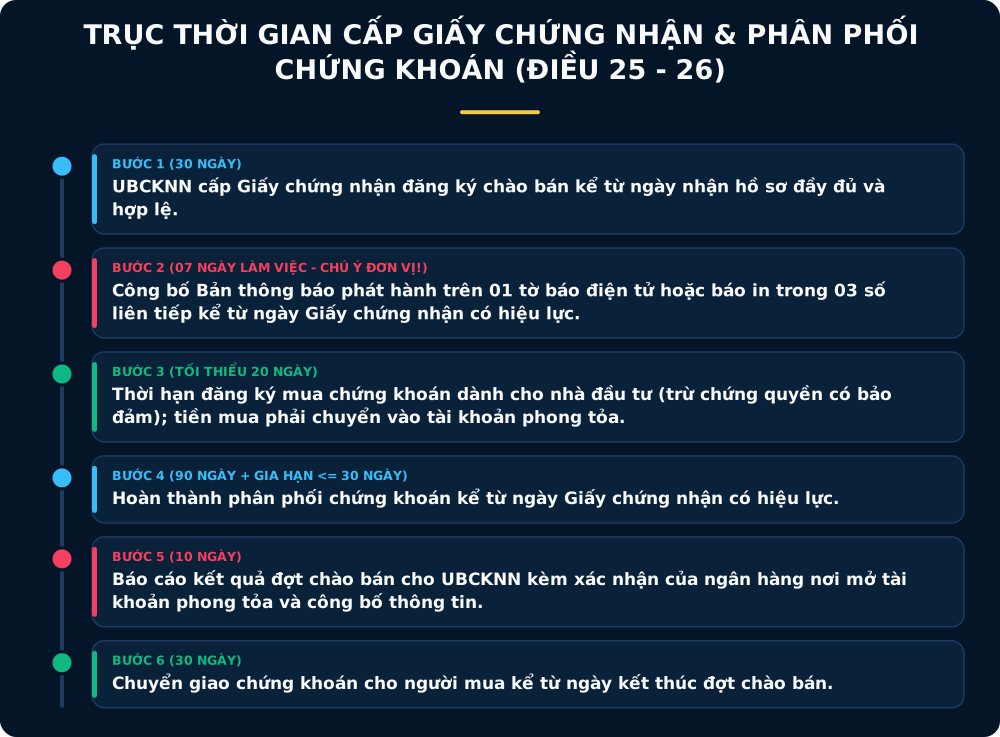
Ủy ban Chứng khoán Nhà nước cấp Giấy chứng nhận đăng ký chào bán chứng khoán ra công chúng hoặc thông báo từ chối (nêu rõ lý do bằng văn bản) trong thời hạn 30 ngày kể từ ngày nhận được hồ sơ đăng ký chào bán chứng khoán ra công chúng đầy đủ và hợp lệ. Trong thời hạn 07 ngày làm việc kể từ ngày Giấy chứng nhận đăng ký chào bán chứng khoán ra công chúng có hiệu lực, tổ chức phát hành phải công bố Bản thông báo phát hành trên 01 tờ báo điện tử hoặc báo in trong 03 số liên tiếp; chứng khoán chỉ được chào bán ra công chúng sau khi đã công bố Bản thông báo phát hành.
Khi bước vào giai đoạn phân phối chứng khoán (Điều 26): thời hạn đăng ký mua chứng khoán dành cho nhà đầu tư tối thiểu là 20 ngày (trừ trường hợp chào bán chứng quyền có bảo đảm); thời hạn này phải được ghi trong Bản thông báo phát hành. Toàn bộ tiền mua chứng khoán phải được chuyển vào tài khoản phong tỏa mở tại ngân hàng, chi nhánh ngân hàng nước ngoài cho đến khi hoàn tất đợt chào bán và báo cáo UBCKNN (tổ chức phát hành tuyệt đối không được sử dụng số tiền này trước khi đợt chào bán hoàn tất).
Tổ chức phát hành phải hoàn thành việc phân phối chứng khoán trong thời hạn 90 ngày kể từ ngày Giấy chứng nhận đăng ký chào bán chứng khoán ra công chúng có hiệu lực; trường hợp không thể hoàn thành trong thời hạn này, UBCKNN xem xét gia hạn việc phân phối chứng khoán nhưng tối đa không quá 30 ngày (tổng thời gian tối đa cả gia hạn là ). Trường hợp chào bán chứng khoán ra công chúng theo nhiều đợt thì khoảng cách giữa đợt chào bán sau với đợt chào bán trước không quá 12 tháng.
Trong thời hạn 10 ngày kể từ ngày kết thúc đợt chào bán, tổ chức phát hành hoặc tổ chức bảo lãnh phát hành phải báo cáo kết quả đợt chào bán cho UBCKNN kèm theo bản xác nhận của ngân hàng nơi mở tài khoản phong tỏa về số tiền thu được từ đợt chào bán và công bố thông tin về kết quả đợt chào bán. Sau khi UBCKNN gửi thông báo nhận được báo cáo kết quả (trong 03 ngày làm việc), tổ chức phát hành mới được yêu cầu chấm dứt phong tỏa tiền và phải chuyển giao chứng khoán cho người mua trong thời hạn 30 ngày kể từ ngày kết thúc đợt chào bán.
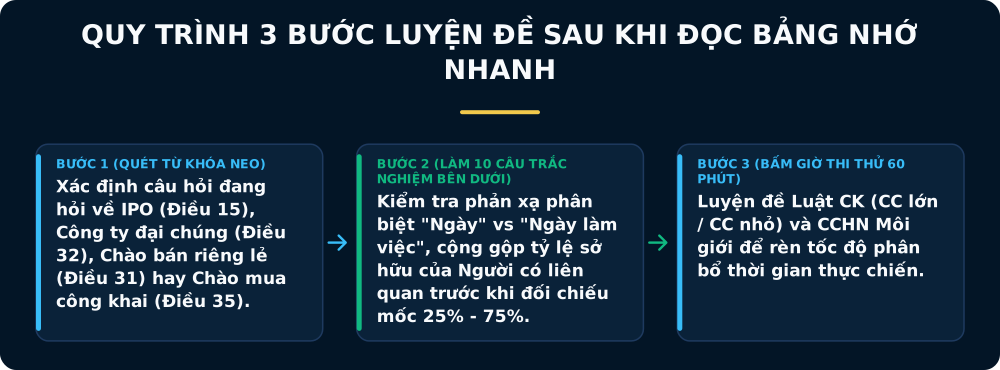
Mẹo nhớ cho phòng thi: hãy sắp các mốc theo trình tự thời gian trên một đường thẳng (30 ngày cấp giấy 07 ngày làm việc công bố 3 số liên tiếp ngày đăng ký mua 90 ngày phân phối + tối đa 30 ngày gia hạn 10 ngày báo cáo kết quả 03 ngày làm việc UBCKNN xác nhận mở phong tỏa 30 ngày chuyển giao chứng khoán) thay vì học rời từng con số. Đặc biệt chú ý hai mốc duy nhất dùng đơn vị “ngày làm việc” ở khâu này là 07 ngày làm việc công bố Bản thông báo phát hành và 03 ngày làm việc UBCKNN thông báo nhận báo cáo kết quả để giải tỏa tài khoản phong tỏa.
Nguồn đối chiếu: Văn bản hợp nhất 24/VBHN-VPQH năm 2025 — Luật Chứng khoán (Công báo số 533+534, ngày 18/3/2025).
Công ty đại chúng và chào bán riêng lẻ (Điều 32, 31)
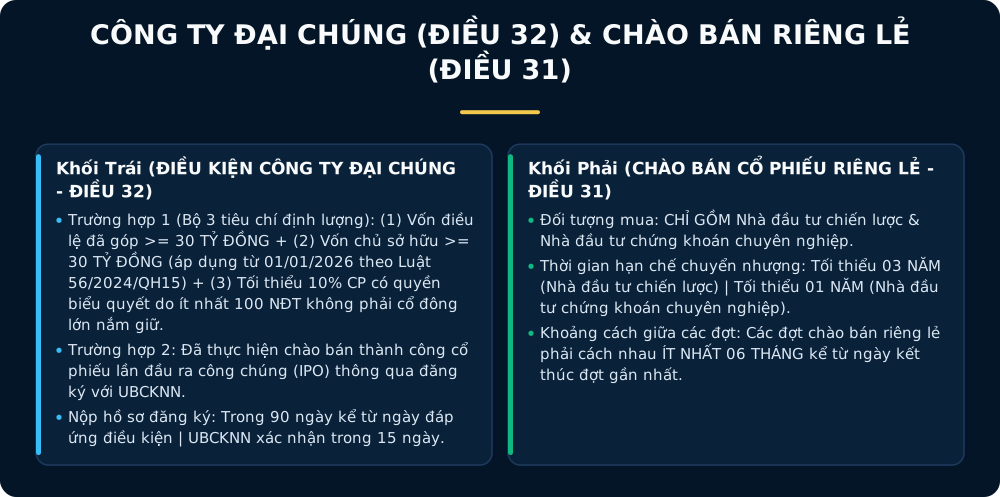
Theo Điều 32 Văn bản hợp nhất Luật Chứng khoán năm 2025, công ty đại chúng là công ty cổ phần thuộc một trong hai trường hợp sau đây:
- Trường hợp (a): Công ty có vốn điều lệ đã góp từ 30 tỷ đồng trở lên, có vốn chủ sở hữu từ 30 tỷ đồng trở lên và có tối thiểu 10% số cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải là cổ đông lớn nắm giữ;
- Trường hợp (b): Công ty đã thực hiện chào bán thành công cổ phiếu lần đầu ra công chúng thông qua đăng ký với UBCKNN theo quy định tại khoản 1 Điều 16 của Luật này.
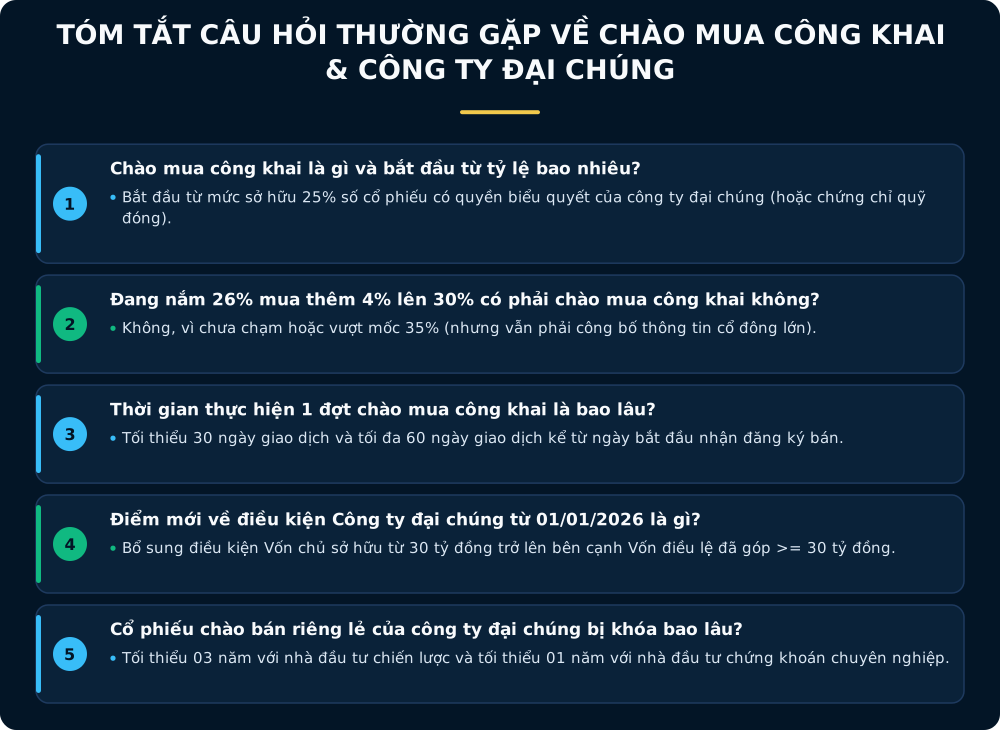
Văn bản hợp nhất ghi chú rõ: quy định bổ sung tiêu chí “vốn chủ sở hữu từ 30 tỷ đồng trở lên” tại điểm a khoản 1 Điều 32 và quy định hủy tư cách công ty đại chúng nếu không đáp ứng điều kiện này được bổ sung bởi Luật số 56/2024/QH15 và có hiệu lực thi hành từ ngày 01/01/2026. Công ty cổ phần thuộc trường hợp (a) phải nộp hồ sơ đăng ký công ty đại chúng cho UBCKNN trong thời hạn 90 ngày kể từ ngày hoàn thành việc góp vốn và có cơ cấu cổ đông đáp ứng quy định; UBCKNN sẽ xác nhận hoàn tất việc đăng ký trong thời hạn 15 ngày kể từ ngày nhận được hồ sơ đầy đủ và hợp lệ.
Điểm hay nhầm: tài liệu cũ thường học “vốn 10 tỷ đồng và có từ 100 cổ đông trở lên”. Đó là cách ghi của Luật Chứng khoán 2006 trước đây; còn nếu học theo Luật 2019 bản gốc trước khi sửa đổi năm 2024 thì lại chỉ nhớ 2 vế (30 tỷ vốn điều lệ và 10% do 100 nhà đầu tư nhỏ lẻ nắm giữ). Với đề thi hiện hành từ năm 2026 trở đi, bạn bắt buộc phải nhớ đủ bộ ba tiêu chí: “30 tỷ vốn điều lệ đã góp + 30 tỷ vốn chủ sở hữu + tối thiểu 10% cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải cổ đông lớn nắm giữ”. Bản chất kinh tế của việc thêm điều kiện vốn chủ sở hữu là nhằm ngăn chặn tình trạng doanh nghiệp đăng ký vốn điều lệ 30 tỷ đồng trên giấy nhưng kinh doanh thua lỗ ăn mòn hết vốn thực (vốn chủ sở hữu âm hoặc còn vài tỷ đồng) vẫn trở thành công ty đại chúng và đưa cổ phiếu lên sàn giao dịch.
Đối với hoạt động chào bán cổ phiếu riêng lẻ của công ty đại chúng (Điều 31): khi không chào bán qua phương tiện thông tin đại chúng, đối tượng tham gia đợt chào bán cổ phiếu riêng lẻ, trái phiếu chuyển đổi riêng lẻ, trái phiếu kèm chứng quyền riêng lẻ của công ty đại chúng chỉ bao gồm nhà đầu tư chiến lược và nhà đầu tư chứng khoán chuyên nghiệp (quy định mới đã siết chặt đối tượng tham gia nhằm bảo vệ nhà đầu tư cá nhân nhỏ lẻ). Việc chuyển nhượng các chứng khoán chào bán riêng lẻ này bị hạn chế tối thiểu 03 năm đối với nhà đầu tư chiến lược và tối thiểu 01 năm đối với nhà đầu tư chứng khoán chuyên nghiệp kể từ ngày hoàn thành đợt chào bán, trừ trường hợp chuyển nhượng giữa các nhà đầu tư chứng khoán chuyên nghiệp với nhau hoặc thực hiện theo bản án, quyết định của Tòa án, Trọng tài hoặc thừa kế. Ngoài ra, các đợt chào bán riêng lẻ phải cách nhau ít nhất 06 tháng kể từ ngày kết thúc đợt chào bán hoặc đợt phát hành gần nhất. Tài liệu cũ ghi “dưới 100 nhà đầu tư không kể chuyên nghiệp” và “hạn chế 1 năm cho mọi trường hợp” là đã lỗi thời đối với công ty đại chúng.
Nguồn đối chiếu: Văn bản hợp nhất 24/VBHN-VPQH năm 2025 — Luật Chứng khoán (Công báo số 533+534, ngày 18/3/2025).
Chào mua công khai và mua lại cổ phiếu của chính mình (Điều 35, 36)
Để trả lời trọn vẹn câu hỏi chào mua công khai là gì trong cả đề thi lý thuyết lẫn bài tập tình huống của SRTC, bạn cần nắm vững 3 nhóm quy định tại Điều 35 (Chào mua công khai), Điều 36 (Mua lại cổ phiếu của chính mình) và các quy định hướng dẫn tại Chương VII Nghị định 155/2020/NĐ-CP.
1. Các ngưỡng tỷ lệ bắt buộc phải chào mua công khai (Khoản 1 & Khoản 2 Điều 35)
Tổ chức, cá nhân và người có liên quan (quy định tại khoản 46 Điều 4 Luật Chứng khoán) phải thực hiện thủ tục chào mua công khai và đăng ký với UBCKNN trong các trường hợp sau:
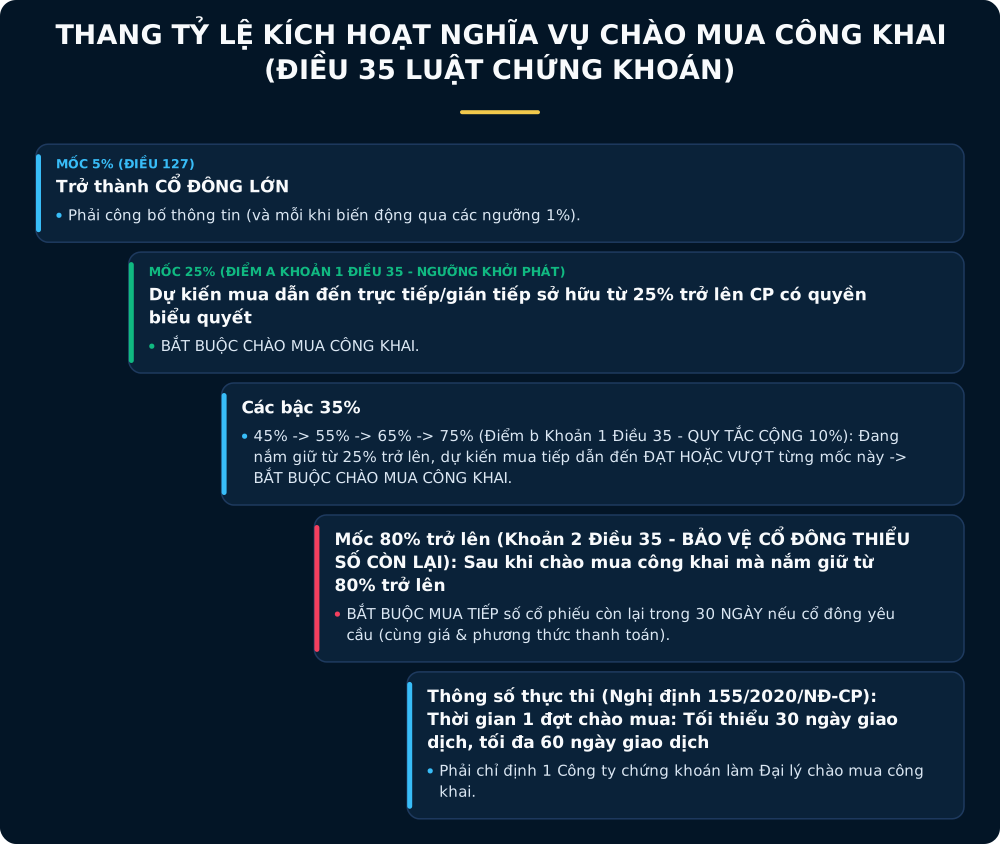
- Ngưỡng khởi phát (Điểm a Khoản 1 Điều 35): Tổ chức, cá nhân và người có liên quan dự kiến mua cổ phiếu có quyền biểu quyết, chứng chỉ quỹ đóng đang lưu hành dẫn đến trực tiếp hoặc gián tiếp sở hữu đạt từ 25% trở lên số cổ phiếu có quyền biểu quyết của 01 công ty đại chúng, chứng chỉ quỹ đóng của 01 quỹ đóng.
- Dãy 5 nấc thang kế tiếp: (Điểm b Khoản 1 Điều 35): Tổ chức, cá nhân và người có liên quan đang nắm giữ từ 25% trở lên số cổ phiếu có quyền biểu quyết của 01 công ty đại chúng, chứng chỉ quỹ đóng của 01 quỹ đóng dự kiến mua tiếp dẫn đến trực tiếp hoặc gián tiếp sở hữu đạt hoặc vượt mức 35%, 45%, 55%, 65%, 75% số cổ phiếu có quyền biểu quyết của 01 công ty đại chúng, chứng chỉ quỹ đóng của 01 quỹ đóng.
- Nghĩa vụ mua tiếp khi đạt từ trở lên (Khoản 2 Điều 35 - Sell-out Right): Trừ trường hợp việc chào mua đã được thực hiện đối với toàn bộ số cổ phiếu có quyền biểu quyết của công ty đại chúng hoặc chứng chỉ quỹ đóng đang lưu hành, sau khi thực hiện chào mua công khai, đối tượng chào mua nắm giữ từ 80% trở lên số cổ phiếu có quyền biểu quyết của 01 công ty đại chúng, chứng chỉ quỹ đóng của 01 quỹ đóng phải mua tiếp trong thời hạn 30 ngày số cổ phiếu, chứng chỉ quỹ cùng loại do các cổ đông, nhà đầu tư còn lại nắm giữ theo yêu cầu của họ với điều kiện về giá và phương thức thanh toán tương tự với đợt chào mua công khai.
Về mặt toán học, để kiểm tra xem một giao dịch dự kiến mua thêm cổ phiếu có phải chào mua công khai hay không, bạn tính tỷ lệ sở hữu có quyền biểu quyết của nhóm nhà đầu tư và người có liên quan trước giao dịch () và sau giao dịch () trên tổng số cổ phiếu có quyền biểu quyết đang lưu hành ():
Giao dịch mua cổ phiếu sẽ kích hoạt nghĩa vụ đăng ký chào mua công khai với UBCKNN nếu tồn tại ít nhất một ngưỡng sao cho:
Lưu ý cực kỳ quan trọng trong đề thi tình huống: nếu nhóm cổ đông đang sở hữu (đã vượt qua mốc ) và dự kiến mua thêm để lên (chưa chạm mốc ), thì vì không có mốc nào nằm giữa và , giao dịch này không phải chào mua công khai mà chỉ phải thực hiện nghĩa vụ công bố thông tin của cổ đông lớn và người nội bộ/người có liên quan.
2. Các trường hợp được miễn chào mua công khai (Khoản 2 Điều 35)
Đối tượng thuộc khoản 1 Điều 35 không phải thực hiện chào mua công khai nếu thuộc một trong các trường hợp ngoại lệ sau đây:
- Mua cổ phiếu mới phát hành dẫn đến việc sở hữu đạt các mức theo quy định tại khoản 1 Điều 35 theo phương án phát hành đã được Đại hội đồng cổ đông công ty đại chúng thông qua;
- Nhận chuyển nhượng cổ phiếu có quyền biểu quyết, chứng chỉ quỹ đóng đang lưu hành dẫn đến việc sở hữu đạt các mức theo quy định tại khoản 1 Điều 35 đã được Đại hội đồng cổ đông của công ty đại chúng hoặc Ban đại diện quỹ đóng thông qua. Trong các trường hợp này, Đại hội đồng cổ đông, Ban đại diện quỹ phải xác định rõ đối tượng chuyển nhượng và đối tượng nhận chuyển nhượng;
- Chuyển nhượng cổ phiếu giữa các công ty hoạt động theo nhóm công ty bao gồm tập đoàn kinh tế, tổng công ty, công ty mẹ, công ty con theo quy định tại Luật Doanh nghiệp và không dẫn đến trường hợp sở hữu chéo theo quy định của Luật Doanh nghiệp;
- Tổ chức, cá nhân sở hữu cổ phiếu từ các đợt đấu giá chứng khoán chào bán ra công chúng, các đợt chào bán khi chuyển nhượng vốn nhà nước hoặc vốn của doanh nghiệp nhà nước đầu tư tại doanh nghiệp khác;
- Tổ chức, cá nhân sở hữu cổ phiếu từ hoạt động chia, tách, hợp nhất, sáp nhập doanh nghiệp;
- Tặng cho, thừa kế cổ phiếu, chứng chỉ quỹ đóng theo quy định của pháp luật;
- Chuyển nhượng cổ phiếu, chứng chỉ quỹ đóng theo bản án, quyết định của Tòa án đã có hiệu lực pháp luật, quyết định của Trọng tài.
3. Quy tắc giá, thời gian và Đại lý chào mua công khai (Nghị định 155/2020/NĐ-CP)
Bên cạnh Điều 35 Luật Chứng khoán, đề thi môn Pháp luật về chứng khoán và thị trường chứng khoán còn thường xuyên hỏi các chi tiết vận hành tại Điều 85 đến Điều 95 Nghị định 155/2020/NĐ-CP:
- Đại lý chào mua công khai: Tổ chức, cá nhân chào mua công khai phải chỉ định một công ty chứng khoán có nghiệp vụ môi giới chứng khoán làm đại lý thực hiện việc chào mua.
- Thời gian thực hiện 01 đợt chào mua công khai: Tối thiểu là 30 ngày giao dịch và tối đa là 60 ngày giao dịch kể từ ngày bắt đầu nhận đăng ký bán, đăng ký hoán đổi được xác định tại Thông báo chào mua công khai.
- Nguyên tắc xác định giá chào mua công khai (Điều 91 Nghị định 155): Trường hợp thanh toán bằng tiền, giá chào mua cổ phiếu của công ty đại chúng không được thấp hơn bình quân giá tham chiếu của cổ phiếu đó do Sở giao dịch chứng khoán công bố trong thời hạn 60 ngày giao dịch liền trước ngày gửi bản đăng ký chào mua và không thấp hơn giá mua cao nhất của các đợt chào mua công khai đối với cổ phiếu của công ty mục tiêu trong thời gian này. Trong quá trình chào mua công khai, bên chào mua chỉ được phép điều chỉnh tăng giá chào mua (không được giảm giá), và mức giá mới phải được áp dụng cho tất cả các cổ đông của công ty mục tiêu kể cả những cổ đông đã đăng ký bán trước thời điểm điều chỉnh giá.
4. Công ty đại chúng mua lại cổ phiếu của chính mình (Điều 36, 37)
Công ty đại chúng mua lại cổ phiếu của chính mình (Share Buyback) để làm giảm vốn điều lệ cần đáp ứng đầy đủ các điều kiện tại Khoản 1 Điều 36: có quyết định của Đại hội đồng cổ đông thông qua việc mua lại cổ phiếu để giảm vốn điều lệ và phương án mua lại; có đủ nguồn để mua lại cổ phiếu từ các nguồn: thặng dư vốn cổ phần, quỹ đầu tư phát triển, lợi nhuận sau thuế chưa phân phối, quỹ khác thuộc vốn chủ sở hữu được sử dụng để bổ sung vốn điều lệ theo quy định của pháp luật; có công ty chứng khoán được chỉ định thực hiện giao dịch và đáp ứng các điều kiện kinh doanh ngành nghề có điều kiện (trường hợp mua lại cổ phiếu lẻ theo phương án trả cổ tức/phát hành từ nguồn vốn chủ sở hữu hoặc mua lại cổ phiếu của người lao động theo quy chế ESOP thì được miễn các điều kiện này theo Khoản 2 Điều 36).
Công ty đại chúng không được mua lại cổ phiếu của chính mình trong 4 trường hợp tại Khoản 3 Điều 36:
- Đang có nợ phải trả quá hạn căn cứ vào báo cáo tài chính năm gần nhất được kiểm toán (trường hợp thời điểm dự kiến mua lại quá 06 tháng tính từ thời điểm kết thúc năm tài chính thì căn cứ vào báo cáo tài chính 06 tháng gần nhất được kiểm toán hoặc soát xét);
- Đang trong quá trình chào bán, phát hành cổ phiếu để huy động thêm vốn;
- Cổ phiếu của công ty đang là đối tượng chào mua công khai (quy định này nhằm ngăn chặn Ban lãnh đạo công ty mục tiêu lạm dụng tiền của công ty để mua lại cổ phiếu nhằm đẩy giá hoặc chống thâu tóm bất chính);
- Đã thực hiện việc mua lại cổ phiếu của chính mình trong thời hạn 06 tháng kể từ ngày báo cáo kết quả mua lại hoặc vừa kết thúc đợt chào bán, phát hành cổ phiếu để tăng vốn không quá 06 tháng kể từ ngày báo cáo kết quả chào bán, phát hành.
Trừ trường hợp việc mua lại được thực hiện theo tỷ lệ sở hữu của từng cổ đông hoặc thực hiện theo bản án/quyết định của Tòa án, Trọng tài hoặc thực hiện thông qua giao dịch khớp lệnh, công ty không được mua lại cổ phiếu của các đối tượng sau (Khoản 4 Điều 36): người nội bộ của công ty và người có liên quan của người nội bộ; người sở hữu cổ phiếu có hạn chế chuyển nhượng theo quy định của pháp luật và Điều lệ công ty; cổ đông lớn của công ty.
Đặc biệt, một thay đổi căn bản của Luật Chứng khoán hiện hành so với Luật 2006 là cơ chế hủy cổ phiếu quỹ: theo Khoản 5 Điều 36 và Khoản 1 Điều 37, công ty đại chúng mua lại cổ phiếu của chính mình theo quy định tại khoản 1 và khoản 2 Điều 36 phải làm thủ tục giảm vốn điều lệ tương ứng với tổng giá trị tính theo mệnh giá số cổ phiếu được công ty mua lại trong thời hạn 10 ngày kể từ ngày hoàn thành việc thanh toán mua lại cổ phiếu, trừ trường hợp pháp luật có quy định khác. Về công bố thông tin, văn bản hợp nhất dùng mốc 5% để xác định cổ đông lớn phải công bố (Điều 127) trong 05 ngày làm việc và ngưỡng thay đổi 1% số cổ phiếu có quyền biểu quyết. Để nắm chắc mẹo phân loại các con số này, bạn hãy đọc kết hợp với bài Đỡ loạn vốn và tỷ lệ: nhớ đúng số, bỏ đúng “rổ”.
Nguồn đối chiếu: Văn bản hợp nhất 24/VBHN-VPQH năm 2025 — Luật Chứng khoán (Công báo số 533+534, ngày 18/3/2025).
Case Study thực tế trên sàn HOSE và bài toán tình huống trong đề thi SRTC
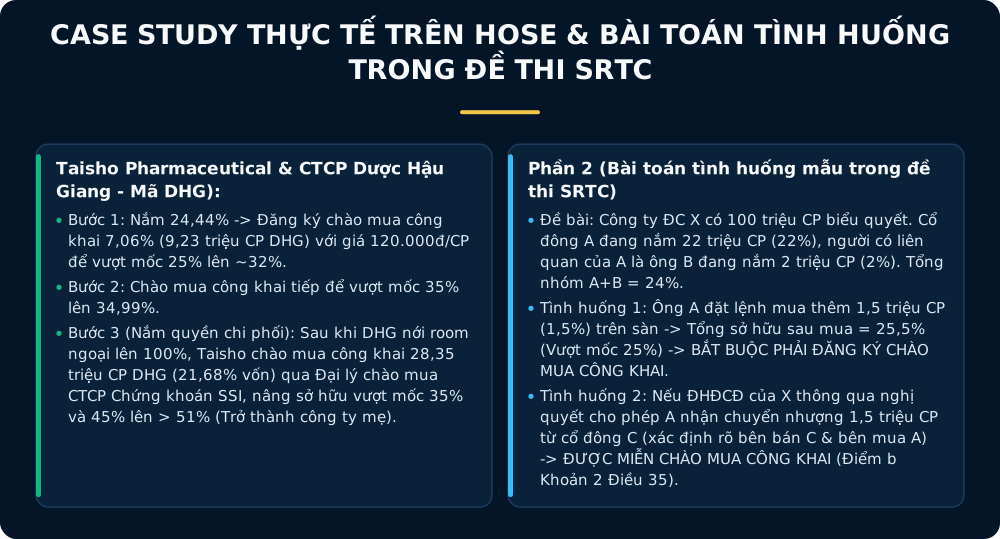
Để thấy rõ các con số trong Điều 35 không chỉ nằm trên trang giấy ôn thi mà vận hành sống động trên thị trường chứng khoán Việt Nam như thế nào, hãy quan sát một thương vụ M&A tiêu biểu trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) và cách các giám khảo SRTC biến quy định này thành câu hỏi bẫy trong đề thi.
1. Case Study thực tế trên sàn HOSE: Thương vụ Taisho Pharmaceutical chào mua công khai Dược Hậu Giang (Mã: DHG)
Một trong những ví dụ kinh điển nhất minh họa cho cơ chế chào mua công khai theo từng nấc thang sở hữu tại Việt Nam là quá trình Tập đoàn dược phẩm Nhật Bản Taisho Pharmaceutical Co., Ltd. từng bước nâng tỷ lệ sở hữu tại Công ty Cổ phần Dược Hậu Giang (HOSE: DHG) dưới sự tư vấn và làm Đại lý chào mua công khai của Công ty Cổ phần Chứng khoán SSI (HOSE: SSI):
- Giai đoạn vượt ngưỡng khởi phát : Ban đầu, sau khi mua cổ phần từ nhóm cổ đông ngoại với tỷ lệ (ngay sát dưới ngưỡng ), muốn mua thêm để nâng sở hữu vượt mốc , Taisho không được phép đặt lệnh gom trực tiếp trên sàn mà phải đăng ký với UBCKNN để thực hiện chào mua công khai cổ phiếu DHG (tương đương số cổ phiếu đang lưu hành) với mức giá chào mua — cao hơn đáng kể so với thị giá trên sàn lúc bấy giờ (khoảng ). Kết thúc đợt chào mua này, Taisho nâng sở hữu lên vốn điều lệ DHG.
- Giai đoạn vượt ngưỡng và để nắm quyền chi phối (): Khi Dược Hậu Giang hoàn tất thủ tục nới tỷ lệ sở hữu nước ngoài tối đa (Room ngoại) lên , Taisho tiếp tục đăng ký với UBCKNN và chỉ định CTCP Chứng khoán SSI làm Đại lý chào mua công khai cổ phiếu DHG (tương ứng tổng số cổ phiếu có quyền biểu quyết đang lưu hành) với mức giá , tổng giá trị thương vụ lên tới hơn .
- Bài học thực tiễn: Vì giao dịch này đưa tỷ lệ sở hữu của Taisho đi xuyên qua hai ngưỡng 35% và 45% để vượt lên trên 51% (chính thức biến DHG thành công ty con của tập đoàn Nhật Bản), thủ tục chào mua công khai bắt buộc đã giúp tất cả các cổ đông nhỏ lẻ của DHG trên sàn HOSE đều có cơ hội đăng ký bán cổ phiếu cho Taisho ở mức giá ưu đãi thông qua hệ thống đại lý của SSI, đúng với tinh thần bảo vệ cổ đông thiểu số trong lý thuyết của Grossman & Hart (1980) và Bebchuk (1994).
2. Bài toán tình huống giả định sát đề thi SRTC (Cách tính cộng gộp Người có liên quan)
(Lưu ý: Đây là ví dụ giả định phục vụ ôn tập kỹ năng tính toán trong phòng thi).
Đề bài giả định: Công ty đại chúng ABC đang có cổ phiếu phổ thông có quyền biểu quyết đang lưu hành (không có cổ phiếu quỹ). Hiện tại, Công ty Đầu tư X đang nắm giữ cổ phiếu ABC (). Bà M là Chủ tịch HĐQT của Công ty Đầu tư X (người có liên quan của X) đang cá nhân sở hữu cổ phiếu ABC (). Hỏi:
- Nếu Công ty X muốn mua khớp lệnh trên sàn thêm cổ phiếu ABC () thì có phải đăng ký chào mua công khai với UBCKNN không?
- Giả sử sau khi chào mua công khai thành công đợt 1, tổng sở hữu của Công ty X và bà M tại ABC đạt . Ba tháng sau, Công ty X muốn mua thêm cổ phiếu ABC () thì có phải chào mua công khai tiếp không?
Lời giải chi tiết theo Điều 35 Luật Chứng khoán hợp nhất 2025:
-
Ý 1: Theo Điểm a Khoản 1 Điều 35, tỷ lệ sở hữu để xét nghĩa vụ chào mua công khai phải tính tổng của tổ chức, cá nhân và người có liên quan. Trước giao dịch, tổng tỷ lệ sở hữu của nhóm (Công ty X + bà M) là:
Khi Công ty X dự kiến mua thêm cổ phiếu (), tổng tỷ lệ sở hữu dự kiến của cả nhóm sau giao dịch là:
Mặc dù riêng Công ty X sau khi mua chỉ nắm (), nhưng vì tổng sở hữu cùng người có liên quan đã vượt ngưỡng , Công ty X bắt buộc phải đăng ký chào mua công khai với UBCKNN (trừ khi thuộc trường hợp được ĐHĐCĐ công ty ABC thông qua việc nhận chuyển nhượng theo Điểm b Khoản 2 Điều 35).
-
Ý 2: Khi nhóm (Công ty X + bà M) đang nắm giữ (đã vượt qua mốc ) và dự kiến mua thêm để nâng tổng sở hữu lên . Ta đối chiếu với dãy bậc thang tại Điểm b Khoản 1 Điều 35 (): khoảng tăng từ lên chưa chạm hoặc vượt mốc (). Do đó, ở lần mua thêm này, Công ty X không phải thực hiện chào mua công khai, mà chỉ phải thực hiện nghĩa vụ công bố thông tin giao dịch của cổ đông lớn/người có liên quan theo quy định. Về các mốc thời hạn công bố thông tin đi kèm, bạn có thể xem chi tiết tại bài Tips phân biệt các nhóm thời hạn công bố thông tin dễ nhầm.
Bảng tổng hợp siêu tốc các mốc thời gian và tỷ lệ (Cheat Sheet trước giờ thi)
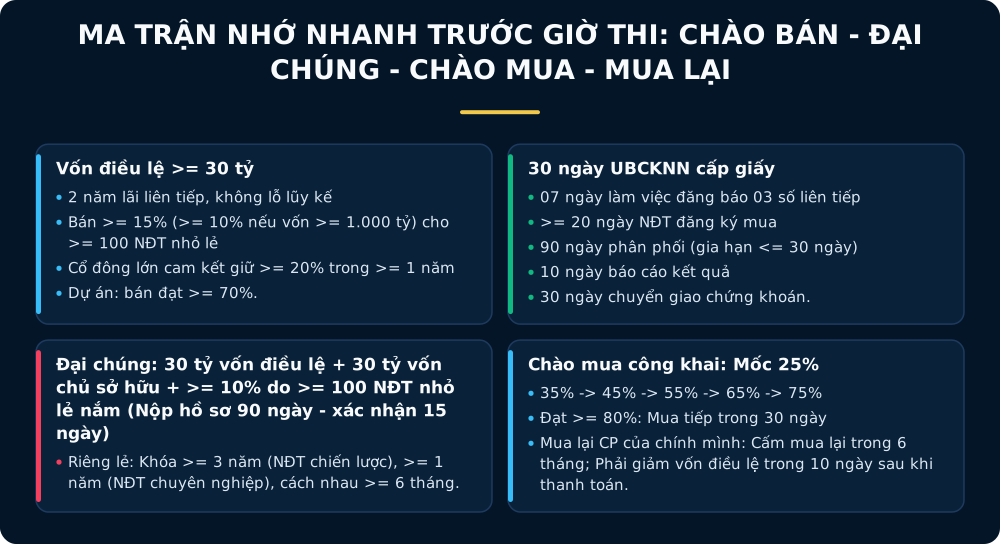
Để giúp bạn ôn tập nước rút trong 5 phút trước khi bước vào phòng thi trắc nghiệm hoặc làm các đề thi thử, dưới đây là bảng tổng hợp toàn bộ các con số định lượng theo từng nhóm điều khoản đã được chuẩn hóa theo Văn bản hợp nhất 24/VBHN-VPQH năm 2025:
| Nhóm nội dung | Chỉ tiêu / Nghĩa vụ pháp lý | Con số bắt buộc phải nhớ | Đơn vị / Lưu ý bẫy đề thi |
|---|---|---|---|
| Chào bán IPO (Điều 15) | Vốn điều lệ đã góp tối thiểu | Tính theo giá trị ghi trên sổ kế toán (Bẫy: ) | |
| Chào bán IPO (Điều 15) | Kết quả kinh doanh quá khứ | liên tục có lãi | Kèm điều kiện không có lỗ lũy kế tính đến năm đăng ký |
| Chào bán IPO (Điều 15) | Tỷ lệ bán cho NĐT nhỏ lẻ | (hoặc ) | Dùng mốc khi vốn điều lệ từ trở lên |
| Chào bán IPO (Điều 15) | Cam kết nắm giữ của cổ đông lớn | vốn trong | Tính từ ngày kết thúc đợt chào bán |
| Thủ tục & Phân phối (Điều 25, 26) | Cấp Giấy chứng nhận đăng ký chào bán | Kể từ ngày nhận hồ sơ đầy đủ và hợp lệ | |
| Thủ tục & Phân phối (Điều 25, 26) | Công bố Bản thông báo phát hành | Đăng trên 01 báo điện tử/báo in trong | |
| Thủ tục & Phân phối (Điều 25, 26) | Thời hạn NĐT đăng ký mua tối thiểu | Trừ trường hợp chào bán chứng quyền có bảo đảm | |
| Thủ tục & Phân phối (Điều 25, 26) | Thời hạn hoàn thành phân phối | (gia hạn ) | Kể từ ngày Giấy chứng nhận đăng ký chào bán có hiệu lực |
| Thủ tục & Phân phối (Điều 25, 26) | Báo cáo kết quả & Chuyển giao CK | báo cáo / giao CK | Kể từ ngày kết thúc đợt chào bán |
| Công ty đại chúng (Điều 32) | Bộ 3 tiêu chí định lượng | VĐL + VCSH + / NĐT | nhà đầu tư không phải là cổ đông lớn |
| Chào bán riêng lẻ (Điều 31) | Hạn chế chuyển nhượng & Khoảng cách | (Chiến lược) / (Chuyên nghiệp) | Các đợt chào bán riêng lẻ phải cách nhau |
| Chào mua công khai (Điều 35) | Các ngưỡng tỷ lệ sở hữu kích hoạt | Tính gộp cả người có liên quan trên số CP có quyền biểu quyết | |
| Chào mua công khai (Điều 35) | Nghĩa vụ mua tiếp khi đạt | Mua tiếp trong | Theo yêu cầu của cổ đông còn lại với cùng giá & phương thức |
| Mua lại cổ phiếu (Điều 36, 37) | Giảm vốn điều lệ & Khoảng cách 2 đợt | Giảm vốn trong | Khoảng cách giữa 2 đợt mua lại hoặc vừa phát hành: |
Phần chưa được xác minh trong bài này
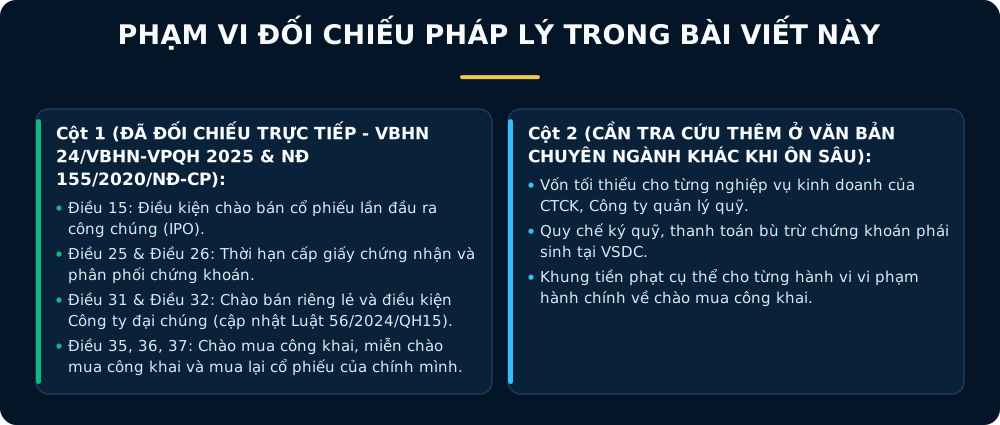
Bài viết này tập trung giải nghĩa chuyên sâu bản chất chào mua công khai là gì và hệ thống hóa các điều khoản về chào bán, công ty đại chúng, chào mua công khai và mua lại cổ phiếu đã được đọc đối chiếu trực tiếp trong Văn bản hợp nhất Luật Chứng khoán số 24/VBHN-VPQH năm 2025 cùng các quy định liên quan tại Nghị định 155/2020/NĐ-CP.
Trong phạm vi của một bảng nhớ nhanh chuyên đề, chúng tôi chưa đối chiếu mở rộng sang: mức vốn pháp định chi tiết cho từng nghiệp vụ kinh doanh của công ty chứng khoán và công ty quản lý quỹ sau các văn bản sửa đổi, quy định chi tiết về giao dịch chứng khoán phái sinh, hay khung mức tiền xử phạt vi phạm hành chính cụ thể đối với hành vi gom cổ phiếu vượt ngưỡng mà không chào mua công khai. Với các nội dung chuyên biệt này, bạn hãy dùng văn bản hiện hành do cơ quan có thẩm quyền công bố hoặc xem thêm ở các chuyên đề tương ứng trên hệ thống; bài viết không thay thế tư vấn pháp lý và không bảo đảm kết quả thi.
Bài viết liên quan