Đoạn có dòng “Nguồn đối chiếu” nêu căn cứ cho các mệnh đề pháp lý từ Bộ Tài chính, Ủy ban Chứng khoán Nhà nước (UBCKNN) và Công ty Cổ phần Chứng khoán SSI. Ví dụ giả định được ghi rõ là tình huống mô phỏng. Phần mẹo học là nội dung do đội ngũ Phố Chứng Khoán AI biên soạn, không phải quy định hành chính.
Công bố thông tin là gì? Khung pháp lý nền tảng và Lý thuyết Giả thuyết Thị trường Hiệu quả (EMH)
Khi bước vào ôn tập môn Pháp luật về chứng khoán và thị trường chứng khoán cũng như kỳ thi sát hạch cấp chứng chỉ hành nghề, chương về Công bố thông tin (CBTT) luôn chiếm tỷ trọng câu hỏi rất lớn và cũng là nơi thí sinh mất điểm nhiều nhất vì sự xuất hiện dày đặc của các con số: giờ, giờ, ngày làm việc, ngày làm việc, ngày làm việc, ngày, ngày, ngày, ngày, ngày, ngày... Trước khi học mẹo phân biệt các con số này, chúng ta cần trả lời thấu đáo câu hỏi gốc rễ: Công bố thông tin là gì và vì sao pháp luật chứng khoán lại xử phạt cực nặng hành vi chậm hoặc giấu thông tin?
1. Định nghĩa pháp lý và hệ thống văn bản hợp nhất đến năm 2026
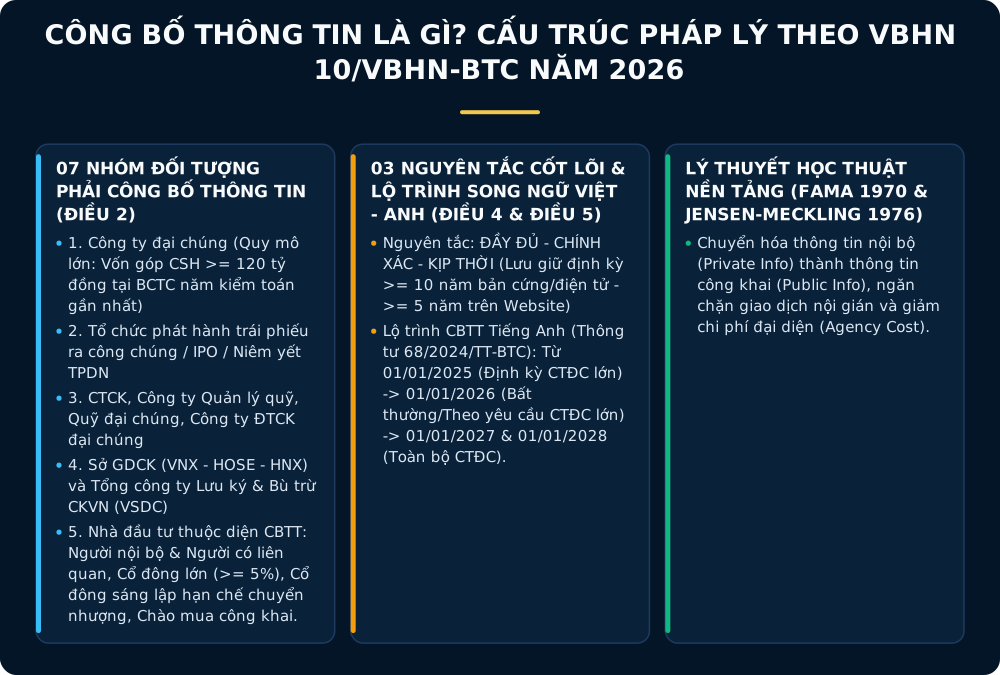
Dưới góc độ pháp luật (Chương VIII Luật Chứng khoán số 54/2019/QH14 và Thông tư số 96/2020/TT-BTC của Bộ Tài chính, đã được sửa đổi, bổ sung qua các Thông tư 68/2024/TT-BTC, Thông tư 18/2025/TT-BTC, Thông tư 08/2026/TT-BTC và hợp nhất tại Văn bản hợp nhất số 10/VBHN-BTC năm 2026) Source, công bố thông tin là hành vi pháp lý của các chủ thể tham gia thị trường trong việc truyền tải công khai các dữ liệu tài chính, quản trị, sự kiện trọng yếu và giao dịch cổ phiếu/chứng chỉ quỹ lên các phương tiện thông tin chính thức (Website của tổ chức, Hệ thống CBTT của UBCKNN, Chuyên trang CBTT của Sở Giao dịch Chứng khoán và VSDC) Source.
Khi làm bài thi trắc nghiệm, bạn cần phân biệt chính xác 02 khái niệm thời điểm được định nghĩa tại khoản 5 và khoản 6 Điều 3 Văn bản hợp nhất 10/VBHN-BTC năm 2026:
- Ngày công bố thông tin: Là ngày thông tin chính thức xuất hiện trên một trong các phương tiện công bố thông tin theo quy định tại khoản 1 Điều 7 (như Website của doanh nghiệp, hệ thống của UBCKNN, HOSE, HNX, VSDC) Source.
- Ngày báo cáo: Là ngày gửi fax, gửi qua thư điện tử (email), ngày thông tin được tiếp nhận trên hệ thống công bố thông tin của UBCKNN/Sở GDCK hoặc ngày UBCKNN/Sở GDCK nhận được văn bản báo cáo bằng giấy, tùy theo thời điểm nào đến trước Source.
Đặc biệt, để phục vụ mục tiêu nâng hạng thị trường chứng khoán Việt Nam theo chuẩn FTSE Russell và MSCI, Điều 5 Văn bản hợp nhất 10/VBHN-BTC năm 2026 (sửa đổi bởi Thông tư 68/2024/TT-BTC) đã thiết lập lộ trình bắt buộc công bố thông tin đồng thời bằng tiếng Việt và tiếng Anh (nếu có sự khác biệt cách hiểu thì bản tiếng Việt được áp dụng) Source:
- Từ ngày 01/01/2025: Tổ chức niêm yết và công ty đại chúng quy mô lớn (có vốn góp của chủ sở hữu từ trở lên tại BCTC năm gần nhất đã kiểm toán) phải CBTT định kỳ đồng thời bằng tiếng Anh Source.
- Từ ngày 01/01/2026: Tổ chức niêm yết và công ty đại chúng quy mô lớn phải CBTT bất thường, theo yêu cầu và các hoạt động khác đồng thời bằng tiếng Anh Source.
- Từ ngày 01/01/2027 và 01/01/2028: Áp dụng lần lượt cho CBTT định kỳ (2027) và CBTT bất thường/theo yêu cầu (2028) đối với tất cả các công ty đại chúng còn lại Source.
2. Góc nhìn học thuật: Lý thuyết Chi phí Đại diện (Jensen & Meckling, 1976) và Giả thuyết Thị trường Hiệu quả (Eugene Fama, 1970)
Dưới góc độ tài chính học hiện đại và khung chuẩn mực của Tổ chức Quốc tế các Ủy ban Chứng khoán (IOSCO) cũng như Nguyên tắc Quản trị Công ty G20/OECD, cơ chế công bố thông tin bắt buộc được thiết kế để giải quyết hai bài toán kinh tế vĩ đại:
- Giảm thiểu Chi phí Đại diện (Agency Costs — Jensen & Meckling, 1976): Trong một công ty đại chúng, quyền sở hữu (thuộc về hàng chục nghìn cổ đông nhỏ lẻ bên ngoài) tách rời khỏi quyền điều hành (thuộc về Hội đồng quản trị, Ban Giám đốc, Kế toán trưởng — tức là Người nội bộ). Người nội bộ luôn nắm giữ thông tin trọng yếu về lợi nhuận, hợp đồng lớn hoặc thua lỗ trước công chúng. Nếu không có quy định bắt buộc người nội bộ phải báo trước tối thiểu 03 ngày làm việc trước khi mua/bán cổ phiếu, họ sẽ âm thầm xả cổ phiếu trước khi tin xấu công bố hoặc gom cổ phiếu trước khi tin tốt ra đời, trục lợi trực tiếp trên lưng cổ đông đại chúng (Insider Trading).
- Đưa thị trường tiệm cận Hiệu quả dạng vừa (Semi-Strong Form Efficiency — Eugene Fama, 1970): Theo giải Nobel Kinh tế Eugene Fama (1970) trong công trình "Efficient Capital Markets: A Review of Theory and Empirical Work", thị trường vốn được chia làm 3 cấp độ hiệu quả thông tin: Dạng yếu (Weak form - giá chỉ phản ánh dữ liệu lịch sử), Dạng vừa (Semi-strong form - giá phản ánh tức thời mọi thông tin công khai) và Dạng mạnh (Strong form - giá phản ánh cả thông tin nội gián). Các mốc thời hạn khắt khe của Bộ Tài chính (như CBTT bất thường trong 24 giờ, báo cáo người nội bộ trước 03 ngày làm việc) chính là "cỗ máy pháp lý" ép các thông tin nội bộ () phải nhanh chóng chuyển hóa thành thông tin công khai (), giúp giá cổ phiếu trên sàn HOSE, HNX, UPCoM phản ánh đúng giá trị nội tại và thu hẹp chênh lệch giá mua - bán (Bid-Ask Spread) theo mô hình bất cân xứng thông tin của Verrecchia (2001) (Essays on Disclosure).
Nguồn đối chiếu: Văn bản hợp nhất 10/VBHN-BTC năm 2026 — Hướng dẫn công bố thông tin.
Công thức nhớ: Ai — việc gì — từ lúc nào — bao lâu
Một thời hạn chỉ có ý nghĩa khi đi cùng chủ thể, hành vi, mốc bắt đầu và đơn vị thời gian. Trước khi chọn đáp án, hãy gạch chân bốn yếu tố này. Cách gạch chân bốn yếu tố trước khi chọn đáp án nằm trong bài mẹo đọc đề có “không đúng”, “ngoại trừ”, “đầy đủ nhất”.
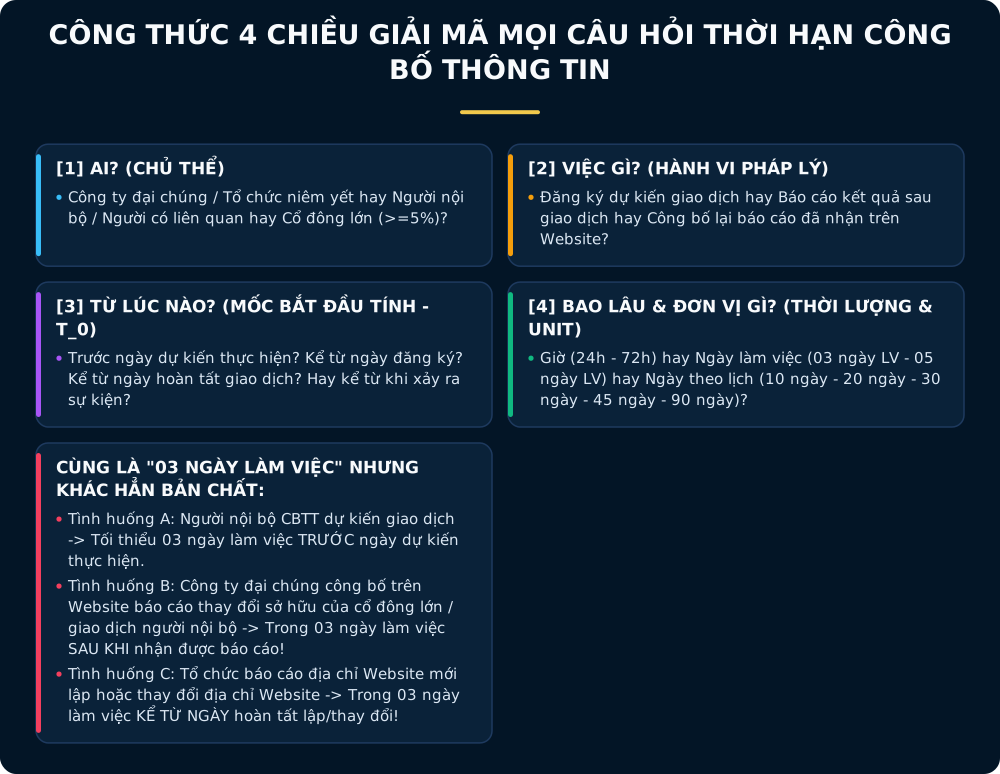
Cùng xuất hiện số nhưng báo trước giao dịch của người nội bộ không phải cùng nghĩa vụ với việc doanh nghiệp công bố lại một báo cáo đã nhận. Đừng thấy một số quen rồi chọn ngay.
Để biến quy tắc "Ai — Việc gì — Từ lúc nào — Bao lâu" thành một phản xạ toán học không thể nhầm lẫn trong phòng thi, hãy coi mỗi nghĩa vụ công bố thông tin là một hàm ánh xạ 4 biến số :
Nếu người ra đề chỉ cần tráo đổi 01 trong 04 biến số này, phương án trả lời sẽ lập tức biến thành đáp án sai (Distractor). Hãy xem 03 ví dụ điển hình cùng mang con số "03 ngày làm việc" trong Văn bản hợp nhất 10/VBHN-BTC năm 2026 để thấy sự lợi hại của công thức 4 chiều này:
- Con số "03 ngày làm việc" thứ nhất (Khoản 1 Điều 33):
- Con số "03 ngày làm việc" thứ hai (Lưu ý tại Điều 31 & Điều 33):
- Ai (): Công ty đại chúng hoặc Công ty quản lý quỹ đầu tư chứng khoán Source.
- Việc gì (): Công bố trên trang thông tin điện tử (website) của công ty về báo cáo thay đổi tỷ lệ sở hữu của cổ đông lớn hoặc giao dịch của người nội bộ Source.
- Từ lúc nào () & Bao lâu (): Trong thời hạn 03 ngày làm việc SAU KHI nhận được báo cáo của các đối tượng trên () Source.
- Con số "03 ngày làm việc" thứ ba (Điểm b khoản 2 Điều 7):
- Ai (): Tổ chức là đối tượng công bố thông tin khi lập website hoặc thay đổi địa chỉ website Source.
- Việc gì (): Báo cáo với UBCKNN, Sở GDCK và công khai địa chỉ website (hoặc thay đổi địa chỉ) Source.
- Từ lúc nào () & Bao lâu (): Trong thời hạn 03 ngày làm việc KỂ TỪ NGÀY hoàn tất việc lập website hoặc khi thay đổi địa chỉ website Source.
Nhóm giao dịch người nội bộ: trước 3, sau 5, thời hạn 30
Với trường hợp thông thường thuộc diện phải báo cáo theo Điều 33, công bố dự kiến giao dịch tối thiểu 03 ngày làm việc trước ngày dự kiến thực hiện; thời hạn giao dịch không quá 30 ngày kể từ ngày đăng ký Source.
Báo cáo kết quả trong 05 ngày làm việc kể từ ngày hoàn tất nếu giao dịch kết thúc trước hạn, hoặc kể từ khi kết thúc thời hạn dự kiến giao dịch Source. Giao dịch đầu tiên chỉ được thực hiện vào ngày giao dịch liền sau ngày Sở giao dịch chứng khoán công bố thông tin Source. Vì sao cần xem đúng phiên bản văn bản, đọc thêm bài Đề cũ vẫn hữu ích, nhưng đừng mang đáp án cũ sang luật mới.
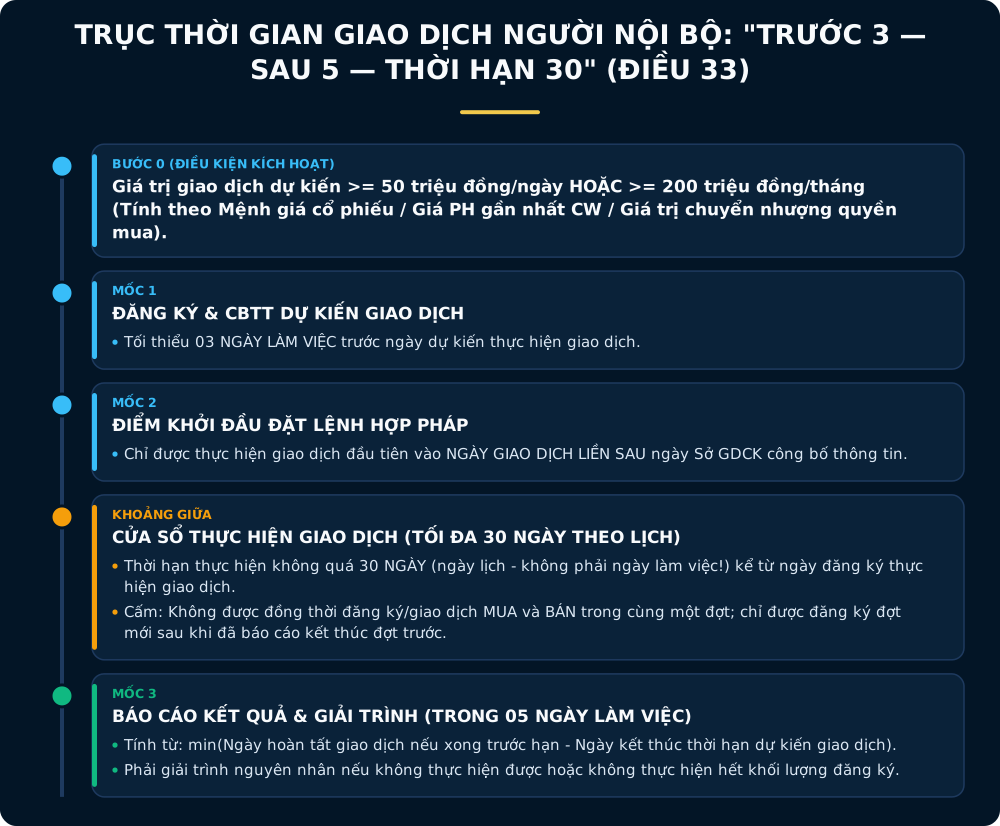
Cụm gợi nhớ trước 3 — sau 5 — thời hạn 30 chỉ dùng sau khi đã xác định đúng phạm vi. Nó không có nghĩa mọi giao dịch của người nội bộ đều được xử lý giống nhau, không xét ngưỡng hay miễn trừ Source.
Phương trình xác định ngưỡng kích hoạt nghĩa vụ CBTT của người nội bộ
Một cái bẫy cực kỳ tinh vi trong đề thi chứng chỉ chuyên môn và sát hạch hành nghề là cho số lượng cổ phiếu cùng với giá thị trường (ví dụ: người nội bộ đăng ký mua cổ phiếu đang có thị giá /cổ phiếu, tức giá trị thị trường là ), rồi hỏi người nội bộ đó có bắt buộc phải CBTT trước giao dịch không?
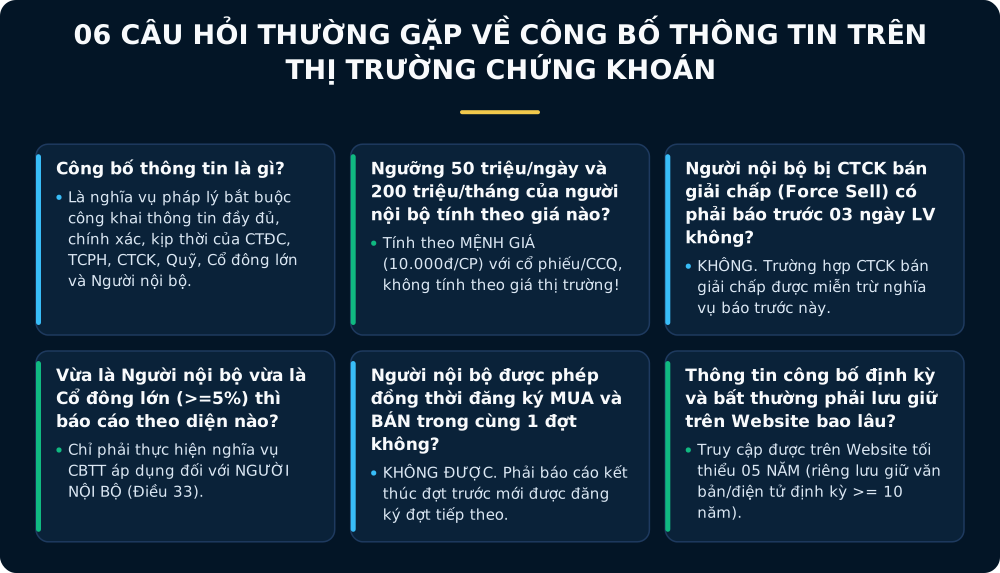
Nếu không nắm vững khoản 1 Điều 33 Thông tư 96/2020/TT-BTC (VBHN 10/VBHN-BTC năm 2026) và hướng dẫn của SSI, thí sinh sẽ lấy và chọn "Phải công bố thông tin" — đây là đáp án SAI! Bởi vì pháp luật quy định giá trị giao dịch dự kiến của cổ phiếu, trái phiếu chuyển đổi, chứng chỉ quỹ được tính theo MỆNH GIÁ (/cổ phiếu hoặc chứng chỉ quỹ, /trái phiếu), chứ không tính theo thị giá trên sàn Source!
Cụ thể, công thức toán học để xét ngưỡng phải báo cáo và công bố thông tin của người nội bộ và người có liên quan được xác định như sau Source:
Nghĩa vụ công bố thông tin theo quy tắc "Trước 3 — Sau 5 — Thời hạn 30" sẽ được kích hoạt khi và chỉ khi thỏa mãn điều kiện tuyển (phép toán logic HOẶC — ) Source:
Quy đổi ra số lượng cổ phiếu (với mệnh giá chuẩn /cổ phiếu theo Luật Chứng khoán 2019):
- Ngưỡng theo ngày: Từ cổ phiếu trở lên trong 01 ngày ().
- Ngưỡng theo tháng: Tổng khối lượng dự kiến từ cổ phiếu trở lên trong từng tháng ().
Như vậy, trong ví dụ mua cổ phiếu ở trên (nếu cả tháng chỉ giao dịch một lần đó), giá trị tính theo mệnh giá chỉ là , nên người nội bộ không thuộc diện bắt buộc phải CBTT theo khoản 1 Điều 33!
Bảng tóm tắt các mốc (trường hợp thông thường)
| Nội dung | Mốc cần nhớ | Điểm dễ nhầm |
|---|---|---|
| Công bố dự kiến giao dịch | Tối thiểu 03 ngày làm việc trước ngày dự kiến thực hiện Source | Không phải 03 ngày theo lịch; không phải chỉ cần báo trước khi đặt lệnh. |
| Giao dịch đầu tiên | Ngày giao dịch liền sau ngày Sở giao dịch chứng khoán công bố thông tin Source | Không suy ra được phép giao dịch ngay khi tự gửi báo cáo. |
| Thời hạn thực hiện giao dịch | Không quá 30 ngày kể từ ngày đăng ký thực hiện giao dịch Source | Không tự thêm chữ "làm việc" vào 30 ngày. |
| Báo cáo kết quả | Trong 05 ngày làm việc kể từ ngày hoàn tất nếu kết thúc trước hạn, hoặc từ khi kết thúc thời hạn dự kiến giao dịch Source | Không mặc định lúc nào cũng chờ hết hạn đăng ký. |
| Ngưỡng giá trị theo ngày | Dự kiến trong ngày từ 50 triệu đồng trở lên Source | Chữ "từ" bao gồm cả trường hợp đúng bằng triệu đồng. |
| Ngưỡng giá trị theo tháng | Dự kiến trong từng tháng từ 200 triệu đồng trở lên Source | Hai ngưỡng nối bằng chữ "hoặc", không phải chữ "và". |
Phạm vi: Trường hợp thông thường thuộc khoản 1 Điều 33; không thay thế việc xét ngưỡng áp dụng và trường hợp miễn trừ.
Các trường hợp ngoại lệ, miễn trừ và ràng buộc đặc biệt tại Điều 33 cần thuộc lòng
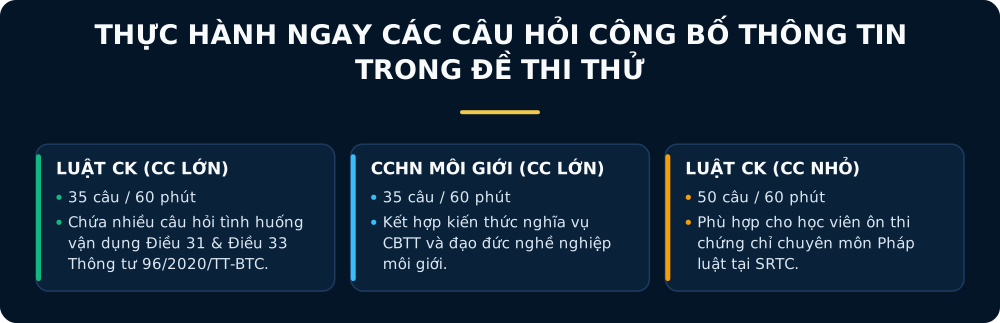
Để đạt điểm tuyệt đối ở các câu hỏi vận dụng cao trong đề thi Luật chứng khoán (CC lớn), ngoài bảng mốc thông thường ở trên, anh em cần nắm chắc 04 quy định đặc thù sau đây từ tài liệu hướng dẫn của SSI và Văn bản hợp nhất 10/VBHN-BTC năm 2026:
- Miễn trừ khi công ty chứng khoán bán giải chấp (Force Sell): Quy định về nghĩa vụ công bố thông tin trước giao dịch (báo trước 03 ngày làm việc, thời hạn 30 ngày, không mua bán đồng thời) không áp dụng đối với trường hợp công ty chứng khoán thực hiện bán giải chấp cổ phiếu cầm cố/margin của khách hàng là người nội bộ hoặc người có liên quan của người nội bộ Source.
- Miễn trừ thời hạn 30 ngày khi mua phát hành thêm / chào mua công khai: Trường hợp người nội bộ/người có liên quan thực hiện giao dịch mua trong các đợt phát hành cổ phiếu, chứng chỉ quỹ hoặc giao dịch chào mua công khai thì được miễn trừ nghĩa vụ tại điểm b khoản 1 Điều 33 và thực hiện theo quy định pháp luật về chào bán, phát hành, chào mua công khai Source.
- Trùng lặp tư cách giữa Người nội bộ (Điều 33) và Cổ đông lớn (Điều 31): Nếu một cá nhân vừa là người nội bộ (ví dụ: Chủ tịch HĐQT) đồng thời vừa là cổ đông lớn (sở hữu cổ phiếu có quyền biểu quyết), khi giao dịch làm thay đổi tỷ lệ sở hữu qua các ngưỡng , họ chỉ phải thực hiện nghĩa vụ công bố thông tin áp dụng đối với người nội bộ và người có liên quan (theo Điều 33), không phải nộp chồng chéo thêm báo cáo của cổ đông lớn Source.
- Miễn nhiệm hoặc mất tư cách người nội bộ sau khi đã đăng ký giao dịch: Trường hợp sau khi đã đăng ký giao dịch mà đối tượng đó không còn là người nội bộ hoặc người có liên quan (ví dụ: vừa được ĐHĐCĐ miễn nhiệm chức danh thành viên HĐQT), đối tượng đăng ký giao dịch vẫn bắt buộc phải thực hiện việc báo cáo và công bố thông tin cho đợt giao dịch đã đăng ký đó theo đúng quy định Source.
Nguồn đối chiếu: Văn bản hợp nhất 10/VBHN-BTC năm 2026 — Hướng dẫn công bố thông tin; SSI — Quy định công bố thông tin của người nội bộ và người có liên quan.
Mở rộng hệ quy chiếu: Phân biệt thời hạn CBTT của Người nội bộ (Điều 33) với Cổ đông lớn (Điều 31) và Công ty đại chúng
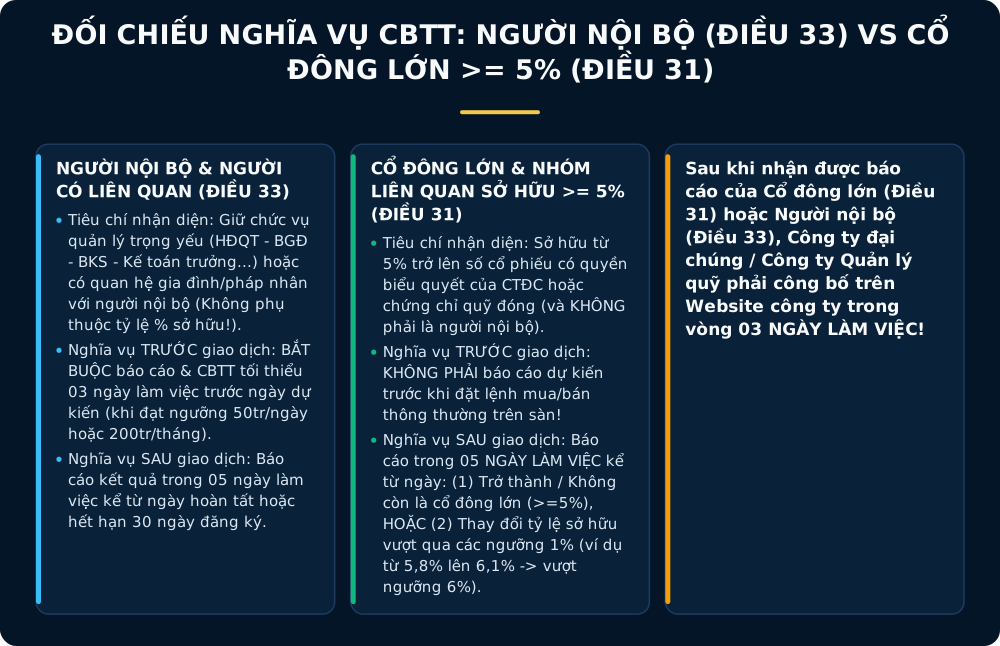
Trong đề thi trắc nghiệm, người ra đề rất thích trộn lẫn thời hạn của Người nội bộ với thời hạn của Cổ đông lớn, hoặc trộn thời hạn xác định Ngày thực hiện giao dịch với Ngày hoàn tất giao dịch. Mục này cung cấp cho bạn bức tranh đối chiếu tổng thể để triệt tiêu mọi sự nhầm lẫn.
1. Sự khác biệt cốt lõi giữa Người nội bộ (Điều 33) và Cổ đông lớn (Điều 31)
Theo hướng dẫn của SSI căn cứ trên Thông tư 96/2020/TT-BTC (VBHN 10/VBHN-BTC năm 2026), nghĩa vụ của Cổ đông lớn (tổ chức, cá nhân hoặc nhóm người có liên quan sở hữu từ trở lên số cổ phiếu có quyền biểu quyết của công ty đại chúng) hoàn toàn là nghĩa vụ hậu kiểm (Ex-post Disclosure), trái ngược với nghĩa vụ tiền kiểm kiêm hậu kiểm (Ex-ante & Ex-post Disclosure) của người nội bộ Source:
- Khi nào Cổ đông lớn phải báo cáo trong 05 ngày làm việc?
- Khi trở thành cổ đông lớn (tỷ lệ sở hữu tăng từ dưới lên đạt hoặc vượt ) hoặc không còn là cổ đông lớn (tỷ lệ sở hữu giảm từ xuống dưới ): Phải công bố thông tin và báo cáo cho công ty đại chúng, UBCKNN và Sở GDCK trong thời hạn 05 ngày làm việc, kể từ ngày trở thành hoặc không còn là cổ đông lớn Source.
- Khi có sự thay đổi về số lượng cổ phiếu sở hữu vượt qua các ngưỡng số cổ phiếu có quyền biểu quyết: Phải báo cáo và CBTT trong thời hạn 05 ngày làm việc kể từ ngày có sự thay đổi đó Source. Lưu ý: "Vượt qua các ngưỡng " nghĩa là vượt qua các mốc nguyên (Ví dụ: đang nắm mua thêm lên thì chưa vượt ngưỡng nên chưa phải báo cáo; nhưng từ chỉ cần mua thêm lên là đã cắt qua mốc nguyên nên bắt buộc phải báo cáo trong ngày làm việc!).
2. Phân biệt "Ngày thực hiện giao dịch" và "Ngày hoàn tất giao dịch" (Khoản 11 & Khoản 12 Điều 3 VBHN 10/VBHN-BTC)
Tại sao nhiều thí sinh và cả nhà đầu tư thực tế bị phạt vì tính sai hạn 05 ngày làm việc sau giao dịch? Bởi vì thời hạn ngày làm việc để báo cáo kết quả giao dịch (hoặc báo cáo thay đổi sở hữu cổ đông lớn) được tính kể từ Ngày hoàn tất giao dịch chứng khoán, chứ không phải "Ngày thực hiện giao dịch" Source, Source. Hãy đối chiếu bảng định nghĩa pháp lý tại khoản 11 và khoản 12 Điều 3 Văn bản hợp nhất 10/VBHN-BTC năm 2026 dưới đây:
| Phương thức giao dịch chứng khoán | Ngày thực hiện giao dịch (Khoản 11 Điều 3) | Ngày hoàn tất giao dịch — Mốc tính hạn báo cáo sau giao dịch (Khoản 12 Điều 3) |
|---|---|---|
| 1. Giao dịch khớp lệnh / thỏa thuận qua Sở GDCK (HOSE, HNX, UPCoM) | Là ngày đặt lệnh giao dịch () Source. | Là ngày kết thúc việc thanh toán giao dịch (ngày chứng khoán/tiền về tài khoản theo chu kỳ thanh toán bù trừ của VSDC, hiện hành là ) Source. |
| 2. Giao dịch thực hiện quyền mua / chuyển đổi trái phiếu | Là ngày đăng ký thực hiện giao dịch quyền mua hoặc quyền chuyển đổi trái phiếu thành cổ phiếu Source. | Là ngày kết thúc việc thanh toán giao dịch quyền mua, hoặc ngày hoàn tất chuyển đổi trái phiếu thành cổ phiếu theo thông báo của tổ chức phát hành Source. |
| 3. Giao dịch chuyển quyền sở hữu qua VSDC (ngoài hệ thống Sở GDCK) | Là ngày các bên đề nghị chuyển quyền sở hữu chứng khoán tại VSDC Source. | Là ngày hiệu lực chuyển quyền sở hữu chứng khoán tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) Source. |
| 4. Giao dịch qua phương thức bán đấu giá | Là ngày nộp phiếu tham dự đấu giá Source. | Là ngày kết thúc việc thanh toán tiền mua cổ phần theo thông báo của tổ chức thực hiện bán đấu giá Source. |
| 5. Giao dịch không qua VSDC và không qua Sở GDCK (chưa lưu ký tập trung) | Là ngày các bên đề nghị chuyển nhượng tại tổ chức phát hành Source. | Là ngày tổ chức phát hành xác nhận hiệu lực của việc chuyển nhượng chứng khoán Source. |
Nguồn đối chiếu: Văn bản hợp nhất 10/VBHN-BTC năm 2026 — Hướng dẫn công bố thông tin; SSI — Quy định công bố thông tin của người nội bộ và người có liên quan.
Hai lỗi đặc biệt hay gặp
Lỗi thứ nhất là bỏ chữ làm việc. 03 ngày làm việc không đồng nghĩa 03 ngày theo lịch; ngược lại, không tự đổi 30 ngày thành 30 ngày làm việc Source.
Lỗi thứ hai là nhầm mốc bắt đầu. Nếu đã hoàn tất giao dịch sớm, không mặc định phải đợi đến ngày hết hạn đăng ký mới tính thời hạn báo cáo kết quả Source.
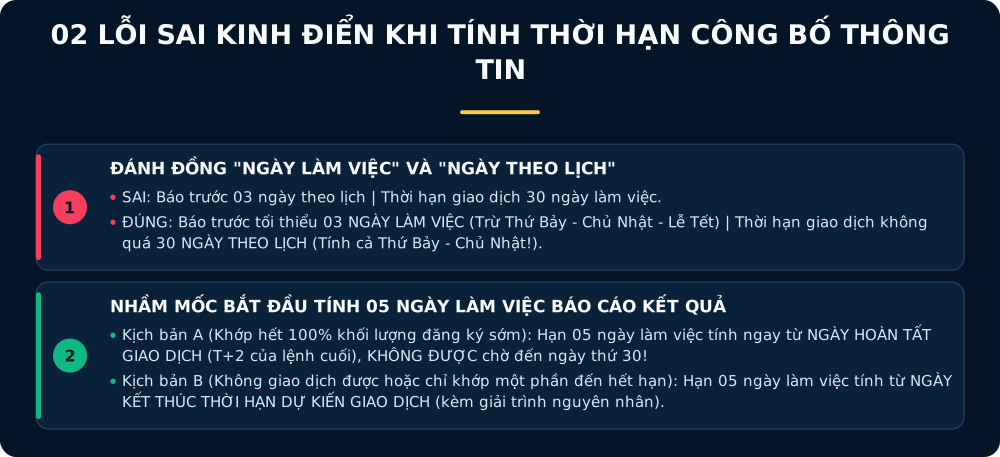
Để anh em hình dung rõ sự nguy hiểm của hai lỗi này, chúng ta có thể biểu diễn thời hạn nộp báo cáo kết quả giao dịch () bằng công thức hàm cực tiểu () như sau:
Như vậy, nếu một người nội bộ đăng ký khung thời gian giao dịch kéo dài ngày (ví dụ từ ngày đến ngày ), nhưng ngay trong ngày đầu tiên () họ đã đặt lệnh khớp hết số cổ phiếu đăng ký mua và giao dịch hoàn tất thanh toán vào ngày , thì đồng hồ đếm ngược 05 ngày làm việc sẽ chạy ngay từ ngày ! Nếu người nội bộ đó ung dung đợi đến ngày mới gửi báo cáo kết quả giao dịch, họ đã bị trễ hạn gần 3 tuần lễ và sẽ bị Thanh tra UBCKNN xử phạt vi phạm hành chính về hành vi chậm báo cáo kết quả giao dịch của người nội bộ Source.
Nguồn đối chiếu: Văn bản hợp nhất 10/VBHN-BTC năm 2026 — Hướng dẫn công bố thông tin; SSI — Quy định công bố thông tin của người nội bộ và người có liên quan.
Case Study thực tế tại Việt Nam: Bấm lịch giao dịch cổ phiếu trên sàn HOSE của một Phó Tổng Giám đốc Công ty Đại chúng
Để giúp anh em vừa giải quyết gọn gàng các bài toán tình huống trong đề thi sát hạch, vừa tránh được rủi ro pháp lý khi tư vấn cho khách hàng VIP (là lãnh đạo doanh nghiệp niêm yết trên sàn HOSE, HNX, UPCoM), chúng ta hãy cùng phân tích một Case Study mô phỏng sát thực tế dưới đây.
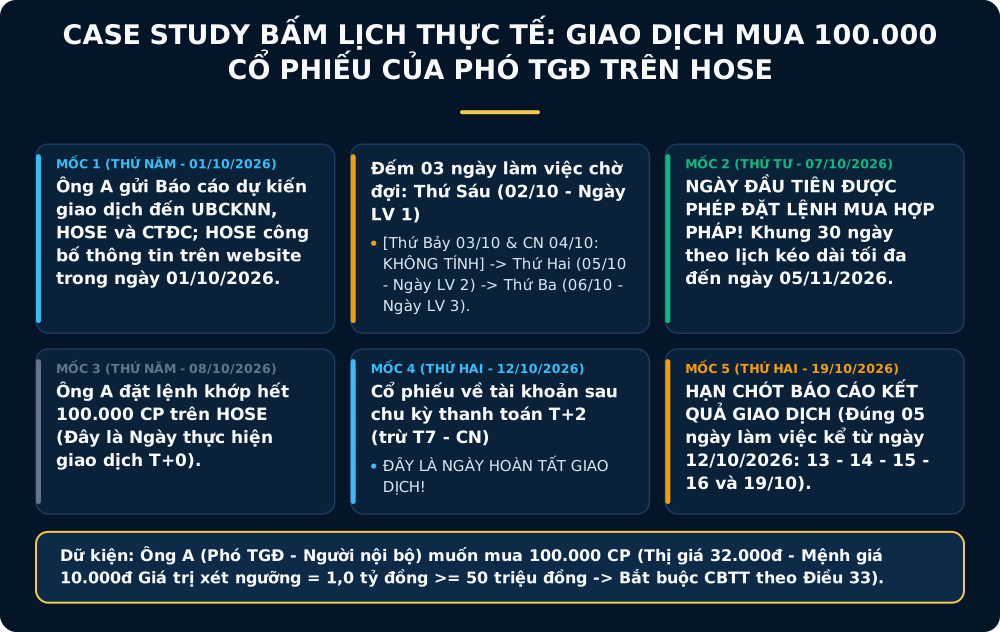
Dữ kiện tình huống giả định
Ông Nguyễn Văn A là Phó Tổng Giám đốc của Công ty Cổ phần X (mã chứng khoán niêm yết trên Sở Giao dịch Chứng khoán TP.HCM — HOSE). Do giữ chức danh Phó Tổng Giám đốc nên theo khoản 45 Điều 4 Luật Chứng khoán 2019, ông A là Người nội bộ của Công ty X Source. Tháng 10/2026, ông A dự kiến mua thêm cổ phiếu X theo phương thức khớp lệnh trên sàn HOSE (thị giá cổ phiếu X đang là /cổ phiếu). Hãy xác định:
- Giá trị giao dịch dùng để xét nghĩa vụ công bố thông tin của ông A là bao nhiêu?
- Nếu ông A gửi thông báo đăng ký dự kiến giao dịch và được HOSE công bố thông tin vào Thứ Năm, ngày 01/10/2026, thì ngày sớm nhất ông A được phép đặt lệnh mua là ngày nào?
- Giả sử ông A đặt lệnh mua khớp hết toàn bộ cổ phiếu vào Thứ Năm, ngày 08/10/2026, thì hạn chót ông A phải nộp báo cáo kết quả giao dịch là ngày nào?
Lời giải chi tiết từng bước theo đúng Văn bản hợp nhất 10/VBHN-BTC năm 2026
-
Bước 1 — Xác định giá trị xét ngưỡng công bố thông tin: Không lấy thị giá /cổ phiếu mà phải tính theo mệnh giá (/cổ phiếu) theo khoản 1 Điều 33 Source:
Vì (và ), ông A bắt buộc phải thực hiện nghĩa vụ báo cáo và công bố thông tin của người nội bộ Source.
-
Bước 2 — Xác định ngày đầu tiên được phép đặt lệnh (Quy tắc "Tối thiểu 03 ngày làm việc trước ngày dự kiến" & "Ngày giao dịch liền sau ngày Sở CBTT"): Ông A hoàn tất gửi báo cáo và được HOSE công bố thông tin vào Thứ Năm (01/10/2026). Để đảm bảo việc công bố thông tin diễn ra trước ngày dự kiến thực hiện giao dịch tối thiểu 03 ngày làm việc (không tính Thứ Bảy 03/10 và Chủ Nhật 04/10) Source:
- Ngày làm việc chờ thứ 1: Thứ Sáu (02/10/2026).
- (Thứ Bảy 03/10 và Chủ Nhật 04/10 là ngày nghỉ cuối tuần, không tính vào ngày làm việc).
- Ngày làm việc chờ thứ 2: Thứ Hai (05/10/2026).
- Ngày làm việc chờ thứ 3: Thứ Ba (06/10/2026). Ngày dự kiến bắt đầu thực hiện giao dịch hợp lệ sớm nhất của ông A là Thứ Tư, ngày 07/10/2026 (đồng thời thỏa mãn điều kiện sau ngày HOSE công bố thông tin) Source. Khung thời gian đăng ký giao dịch tối đa 30 ngày theo lịch sẽ kéo dài từ ngày đến hết ngày Source.
-
Bước 3 — Xác định Ngày hoàn tất giao dịch và Hạn chót 05 ngày làm việc báo cáo kết quả:
- Ông A đặt lệnh khớp hết cổ phiếu trên sàn HOSE vào Thứ Năm, ngày 08/10/2026. Theo điểm a khoản 11 Điều 3 VBHN 10/VBHN-BTC, ngày chỉ là Ngày thực hiện giao dịch () Source.
- Theo điểm a khoản 12 Điều 3 VBHN 10/VBHN-BTC, Ngày hoàn tất giao dịch đối với giao dịch khớp lệnh qua Sở GDCK là ngày kết thúc việc thanh toán giao dịch ( ngày làm việc, trừ Thứ Bảy 10/10 và Chủ Nhật 11/10), tức là Thứ Hai, ngày 12/10/2026 Source.
- Vì ông A đã mua đủ khối lượng đăng ký trước thời hạn, thời hạn 05 ngày làm việc để báo cáo kết quả giao dịch bắt đầu đếm từ ngày hoàn tất () Source: gồm Thứ Ba (), Thứ Tư (), Thứ Năm (), Thứ Sáu () và kết thúc vào Thứ Hai, ngày 19/10/2026 (bỏ qua Thứ Bảy 17/10 và Chủ Nhật 18/10).
- Sau khi Công ty X nhận được báo cáo kết quả giao dịch của ông A vào ngày , Công ty X có trách nhiệm công bố báo cáo này lên Website của công ty trong vòng 03 ngày làm việc tiếp theo (tức chậm nhất vào Thứ Năm, ngày ) Source.
Ghi nhớ nhanh
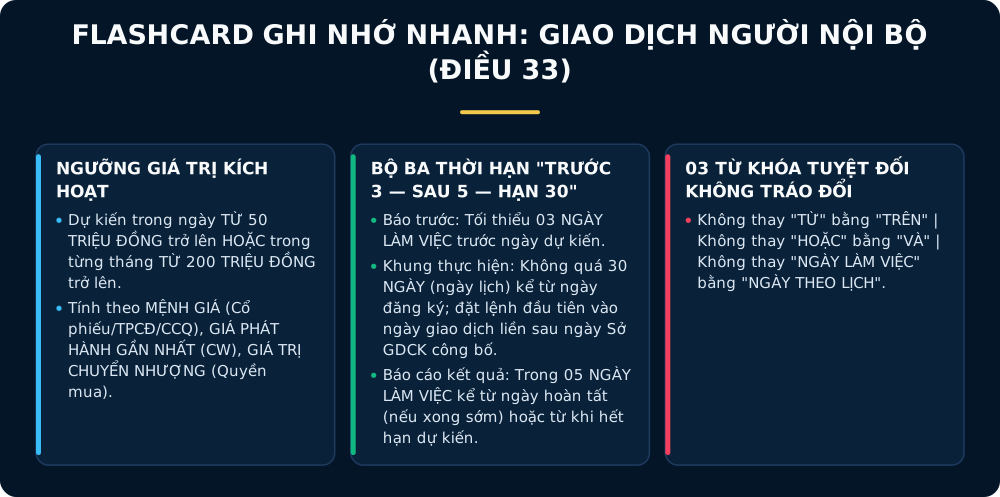
Người nội bộ: ngưỡng và thời gian trước giao dịch
- Giá trị dự kiến trong ngày từ 50 triệu đồng HOẶC trong tháng từ 200 triệu đồng Source.
- Báo cáo/công bố trước ngày dự kiến giao dịch tối thiểu 03 ngày làm việc, không xét trường hợp miễn trừ Source.
- Giá trị tính theo phương pháp của pháp luật cho từng loại giao dịch; không luôn dùng giá thị trường Source.
Lưu ý: Không thay “từ” bằng “trên”, “hoặc” bằng “và”, hoặc ngày làm việc bằng ngày theo lịch.
Nguồn đối chiếu: SSI — công bố thông tin của người nội bộ và người liên quan; Văn bản hợp nhất 10/VBHN-BTC 2026 — công bố thông tin.