Đoạn có dòng “Nguồn đối chiếu” nêu căn cứ cho các mệnh đề pháp lý. Ví dụ giả định được ghi rõ là ví dụ. Phần mẹo học là nội dung do chúng tôi biên soạn, không phải quy định.
Tại sao học vẹt đáp án đề cũ lại gây nguy hiểm? Góc nhìn khoa học nhận thức và pháp lý
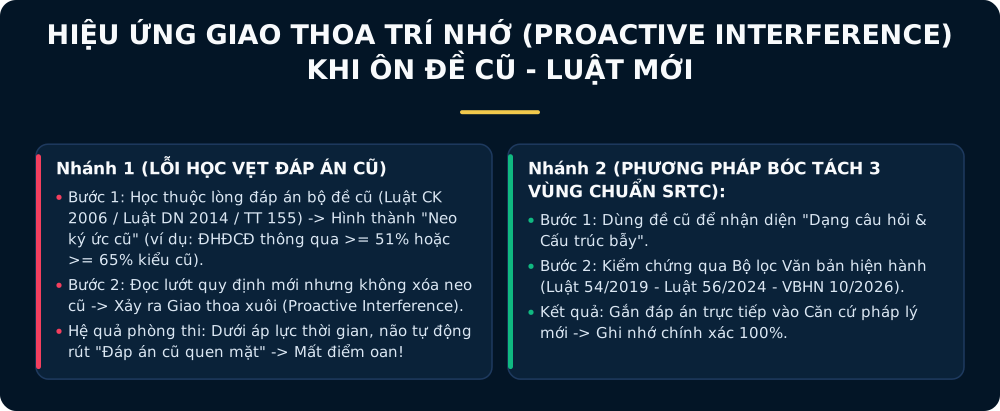
Trong quá trình chuẩn bị cho kỳ thi sát hạch chứng chỉ chuyên môn và chứng chỉ hành nghề chứng khoán do Trung tâm Nghiên cứu Khoa học và Đào tạo Chứng khoán (SRTC — thuộc Ủy ban Chứng khoán Nhà nước) tổ chức, hầu hết thí sinh đều sưu tầm các bộ đề trắc nghiệm được truyền tay qua nhiều năm. Một nghịch lý thường xuyên xảy ra là: có những thí sinh giải đi giải lại hàng nghìn câu hỏi trắc nghiệm trên mạng và đạt điểm gần như tuyệt đối khi tự chấm ở nhà, nhưng khi bước vào phòng thi thực tế lại trượt môn Pháp luật về chứng khoán và thị trường chứng khoán.
Nguyên nhân sâu xa của hiện tượng này được lý giải rất rõ qua cả khoa học thần kinh nhận thức lẫn nguyên tắc hiệu lực văn bản quy phạm pháp luật.
1. Nghiên cứu về "Giao thoa xuôi" (Proactive Interference) trong tâm lý học nhận thức
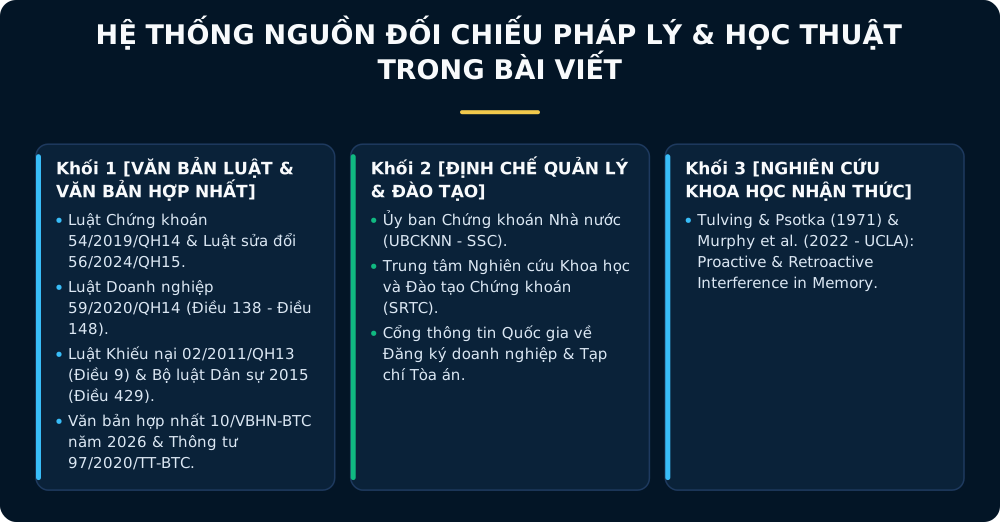
Theo nghiên cứu kinh điển của Endel Tulving và Joseph Psotka (1971) cùng công trình thực nghiệm hiện đại Differential Effects of Proactive and Retroactive Interference của nhóm tác giả Dillon H. Murphy, Karina Agadzhanyan và Alan D. Castel (2022 — Đại học California, Los Angeles - UCLA) Source, trí nhớ con người khi tiếp nhận hai luồng thông tin có cấu trúc tương tự nhau nhưng khác biệt về chi tiết số liệu sẽ chịu tác động mạnh mẽ của hiện tượng Giao thoa xuôi (Proactive Interference) Source.
Cụ thể, Giao thoa xuôi xảy ra khi các ký ức cũ đã được học thuộc lòng từ trước cản trở khả năng ghi nhớ và truy xuất thông tin mới vừa được cập nhật Source. Khi một thí sinh bắt đầu quá trình ôn thi bằng cách luyện các bộ đề cũ (vốn được biên soạn theo Luật Chứng khoán 2006 sửa đổi 2010, Luật Doanh nghiệp 2014 hoặc bản gốc chưa sửa đổi của các Nghị định, Thông tư), não bộ sẽ tạo ra một "đường mòn phản xạ" gắn chặt câu dẫn với con số đáp án cũ. Sau đó, dù thí sinh có đọc thêm văn bản luật mới, nhưng khi bước vào phòng thi dưới áp lực thời gian trung bình chỉ khoảng 60 giây cho một câu hỏi, vùng vỏ não trước trán bị quá tải sẽ tự động kích hoạt đáp án cũ quen thuộc nhất thay vì con số mới cập nhật.
2. Đặc thù biến động liên tục của hệ thống pháp luật chứng khoán Việt Nam
Thị trường chứng khoán là một trong những lĩnh vực kinh tế năng động nhất, đặc biệt trong giai đoạn Việt Nam quyết liệt hoàn thiện khung khổ pháp lý để nâng hạng thị trường từ Cận biên (Frontier Market) lên Mới nổi (Emerging Market) Source. Chỉ tính riêng từ năm 2019 đến năm 2026, hệ thống văn bản pháp luật điều chỉnh thị trường đã trải qua nhiều tầng cập nhật quan trọng:
- Ở cấp độ Luật của Quốc hội: Luật Chứng khoán số 54/2019/QH14 và Luật Doanh nghiệp số 59/2020/QH14 đã thay đổi hàng loạt tỷ lệ, thời hạn và mẫu số so với giai đoạn trước; tiếp đó, ngày 29/11/2024, Quốc hội khóa XV tiếp tục thông qua Luật số 56/2024/QH15 sửa đổi, bổ sung một số điều của Luật Chứng khoán (nâng chuẩn nhà đầu tư chứng khoán chuyên nghiệp, bổ sung điều kiện vốn chủ sở hữu của công ty đại chúng, bổ sung quy định đình chỉ/hủy bỏ chào bán riêng lẻ tại Điều 31a, 31b, siết chặt hành vi thao túng thị trường...) Source Source.
- Ở cấp độ Nghị định và Thông tư hướng dẫn: Hàng loạt thông tư trọng yếu liên tục được sửa đổi, bổ sung như Thông tư 96/2020/TT-BTC về công bố thông tin (được sửa đổi bởi Thông tư 68/2024/TT-BTC, Thông tư 18/2025/TT-BTC, Thông tư 08/2026/TT-BTC và hợp nhất tại Văn bản hợp nhất 10/VBHN-BTC năm 2026) Source hay Thông tư 91/2020/TT-BTC về an toàn tài chính (được sửa đổi bởi Thông tư 102/2025/TT-BTC có hiệu lực từ ngày 15/12/2025) Source.
Do đó, làm chủ kỹ năng ôn thi chứng khoán bằng đề cũ khi luật mới ban hành chính là chìa khóa giúp bạn tận dụng được kho tàng câu hỏi phong phú của các kỳ thi trước mà không bao giờ bị "nhiễm độc" bởi những đáp án đã hết hiệu lực pháp lý.
Một câu hỏi có thể có giá trị lịch sử mà không dùng chấm hiện hành
Một tập tài liệu ôn thi ghi năm biên soạn cũ vẫn rất hữu ích về mặt cấu trúc kiến thức và kỹ thuật đặt câu hỏi, nhưng con số năm in trên bìa tài liệu không tự động chứng minh mọi đáp án bên trong còn áp dụng được cho kỳ thi hôm nay. Ngược lại, người học cũng không nên cực đoan vứt bỏ toàn bộ tài liệu cũ và kết luận mọi câu hỏi đều sai chỉ vì pháp luật vừa có đợt sửa đổi, bởi những nguyên lý nền tảng về khái niệm chứng khoán, nguyên tắc hoạt động của thị trường hay cấu trúc cơ bản của tổ chức kinh doanh chứng khoán vẫn có tính kế thừa rất cao. Với phương pháp hệ thống hóa riêng các con số về vốn và tỷ lệ phần trăm, bạn hãy xem thêm bài Đỡ loạn vốn và tỷ lệ: nhớ đúng số, bỏ đúng “rổ”.
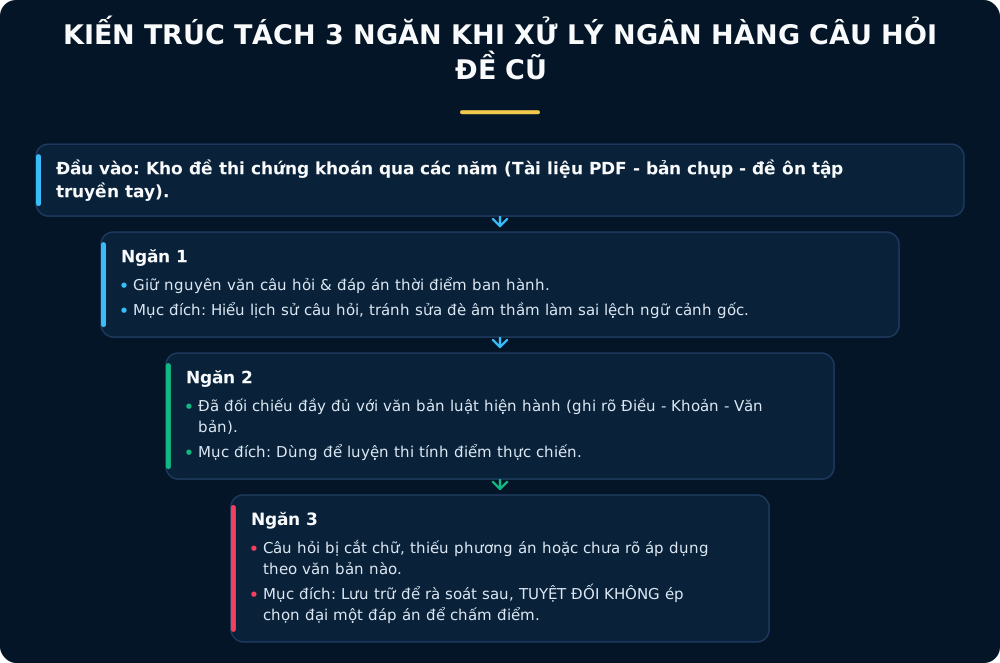
Cách làm an toàn và khoa học nhất khi xây dựng kho dữ liệu ôn tập là tách bạch từng câu hỏi vào 3 vùng rõ ràng:
- Bản gốc (Original Historical Version) để đối chiếu: Lưu giữ nguyên trạng câu dẫn, các phương án A, B, C, D và đáp án tại thời điểm bộ đề đó ra đời. Việc giữ lại bản gốc giúp người học biết rõ câu hỏi này từng kiểm tra quy định gì và tại sao ngày xưa đáp án đó lại đúng.
- Bản cập nhật (Verified Current Version) nếu có đủ nội dung và căn cứ: Khi một điều luật đã thay đổi con số hoặc điều kiện (ví dụ thay đổi thời hạn, tỷ lệ hoặc thẩm quyền), cần tạo một phiên bản câu hỏi cập nhật có ghi rõ căn cứ pháp lý hiện hành để người học dùng làm bài chấm điểm.
- Vùng chưa xác minh (Unverified Quarantine Zone) nếu còn thiếu dữ kiện: Dành cho những câu hỏi bị khuyết thông tin hoặc đang nằm ở vùng giao thoa chưa rõ đề hỏi theo văn bản nào.
Nguyên tắc bất di bất dịch trong quản trị tri thức pháp lý là: Không bao giờ ghi đè âm thầm (Silent Overwrite) lên câu hỏi cũ rồi để người học lầm tưởng đó là nguyên văn của đề gốc. Nếu chỉ lẳng lặng đổi đáp án từ A sang B mà không sửa lại câu dẫn hoặc không chú thích căn cứ, người học khi đối chiếu với tài liệu giấy bên ngoài sẽ rơi vào trạng thái hoang mang tột độ vì không biết bên nào đúng, bên nào sai.
Ví dụ thực tế về việc cần xem đúng phiên bản: Cách đọc Văn bản hợp nhất (VBHN)
Để thấy rõ tại sao việc chỉ đọc một văn bản gốc ban đầu có thể dẫn đến thiếu sót nghiêm trọng, hãy xét ví dụ thực tế về quy định công bố thông tin trên thị trường chứng khoán.
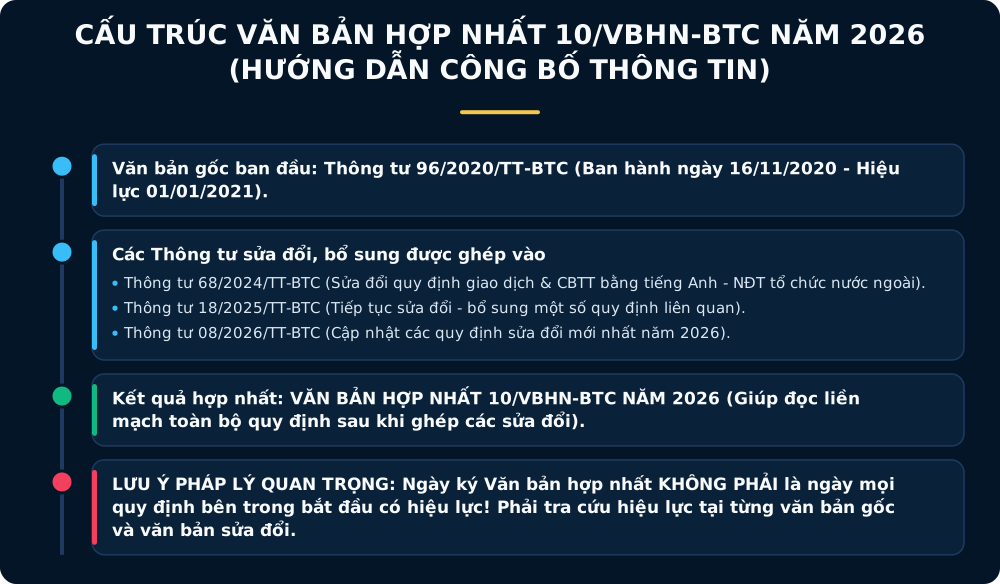
Văn bản hợp nhất số 10/VBHN-BTC năm 2026 của Bộ Tài chính về hướng dẫn công bố thông tin trên thị trường chứng khoán thể hiện rất rõ: Thông tư 96/2020/TT-BTC (văn bản gốc ban hành cuối năm 2020) đã trải qua nhiều lần sửa đổi, bổ sung bởi các thông tư được liệt kê cụ thể trong lời nói đầu của văn bản hợp nhất, bao gồm cả Thông tư 08/2026/TT-BTC (cùng các thông tư sửa đổi trước đó như Thông tư 68/2024/TT-BTC và Thông tư 18/2025/TT-BTC) Source Source.
Vì vậy, nếu một thí sinh hoặc chuyên viên pháp chế chỉ tải bản PDF của Thông tư 96/2020/TT-BTC ban hành năm 2020 về đọc, tài liệu đó sẽ chưa đủ để đối chiếu chính xác một tình huống pháp lý phát sinh sau các đợt sửa đổi năm 2024, 2025 và 2026. Ví dụ cụ thể áp dụng cho các mốc thời hạn công bố thông tin định kỳ, bất thường và theo yêu cầu có trong bài Tips phân biệt các nhóm thời hạn công bố thông tin dễ nhầm.
Hai nguyên tắc sống còn khi sử dụng Văn bản hợp nhất (VBHN) để ôn thi
Khi sử dụng Văn bản hợp nhất trong quá trình tra cứu và làm đề, bạn cần nắm vững 2 nguyên tắc kỹ thuật pháp lý sau:
- Giá trị sử dụng của Văn bản hợp nhất: Văn bản hợp nhất là công cụ kỹ thuật cực kỳ hữu ích giúp người đọc theo dõi liền mạch nội dung của một thông tư hoặc nghị định sau khi cơ quan ban hành đã "ghép" toàn bộ các điều khoản sửa đổi, bổ sung hoặc bãi bỏ vào đúng vị trí của văn bản gốc (kèm theo các chú thích chân trang
[1],[2]chỉ rõ đoạn nào được sửa bởi văn bản nào). - Không nhầm lẫn ngày ban hành VBHN với ngày có hiệu lực pháp luật: Văn bản hợp nhất không phải là một văn bản quy phạm pháp luật mới dùng để thay thế hiệu lực thời gian của các văn bản thành phần. Do đó, tuyệt đối không được hiểu ngày ký xác thực Văn bản hợp nhất là ngày mọi quy định bên trong bắt đầu có hiệu lực thi hành. Khi đề thi hỏi về thời điểm có hiệu lực hoặc áp dụng cho một sự kiện pháp lý cụ thể, bạn bắt buộc phải xem căn cứ và ngày có hiệu lực của chính văn bản gốc và từng văn bản sửa đổi, bổ sung tương ứng Source.
Nguồn đối chiếu: Văn bản hợp nhất 10/VBHN-BTC năm 2026 — Hướng dẫn công bố thông tin.
Đừng nhầm ba khái niệm khi kiểm duyệt câu hỏi trắc nghiệm
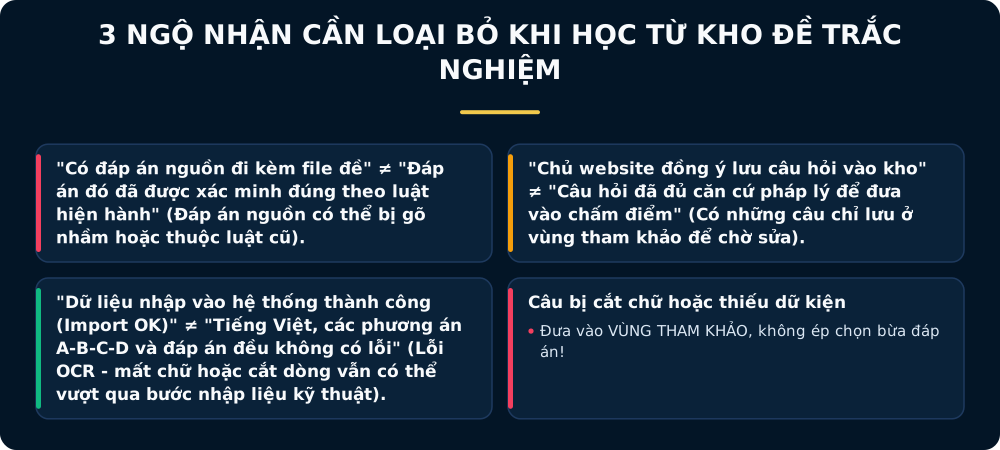
Khi tiếp cận bất kỳ ngân hàng câu hỏi trực tuyến hay tài liệu số hóa nào, người học và người biên tập nội dung cần phân biệt rạch ròi ba khái niệm rất dễ bị đánh đồng dưới đây:
- Có đáp án nguồn Đáp án nguồn đã được xác minh: Một bộ đề thu thập từ các khóa học trước có thể đi kèm sẵn bảng đáp án
1A, 2C, 3D.... Tuy nhiên, sự tồn tại của "đáp án nguồn" này hoàn toàn không bảo chứng rằng đáp án đó đúng với pháp luật hiện hành (hoặc thậm chí trong chính bảng đáp án nguồn cũng có thể tồn tại lỗi đánh máy của người tổng hợp trước đó). - Chủ website đồng ý lưu câu hỏi Câu hỏi đã đủ căn cứ để tính điểm: Trong quy trình xây dựng ngân hàng câu hỏi tại Phố Chứng Khoán AI, việc quản trị viên quyết định giữ lại một câu hỏi trong cơ sở dữ liệu chỉ mang ý nghĩa bảo tồn dữ liệu thô để nghiên cứu và đối chiếu, không đồng nghĩa câu hỏi đó đã đủ điều kiện đưa vào bài thi thử tính điểm chính thức.
- Dữ liệu nhập vào thành công Tiếng Việt, phương án và đáp án đều không có lỗi: Một tập tin dữ liệu câu hỏi chạy qua kịch bản nhập liệu (Import Script) báo thành công về mặt kỹ thuật không có nghĩa là nội dung câu chữ bên trong đã hoàn hảo. Các lỗi quét văn bản (OCR) làm sai dấu tiếng Việt, mất chữ "không", hoặc cắt cụt vế sau của phương án trả lời vẫn có thể lọt qua bước kiểm tra cú pháp máy tính.
Nguyên tắc xử lý thực tiễn: Nếu bạn gặp một câu hỏi mà phần câu dẫn chưa đọc đủ ý, hoặc một trong các lựa chọn A, B, C, D bị cắt cụt mất điều kiện quan trọng, hãy đưa ngay câu hỏi đó vào vùng tham khảo (Reference-only). Một câu hỏi chưa được chấm điểm vẫn có thể được lưu trữ an toàn để rà soát và bổ sung căn cứ sau, thay vì ép hệ thống hoặc ép người học phải chọn đại một đáp án trong tình trạng mù mờ thông tin.
Ghi nhớ nhanh: 3 chuyên đề pháp lý dễ nhầm mẫu số, thời hiệu và chủ thể nhất
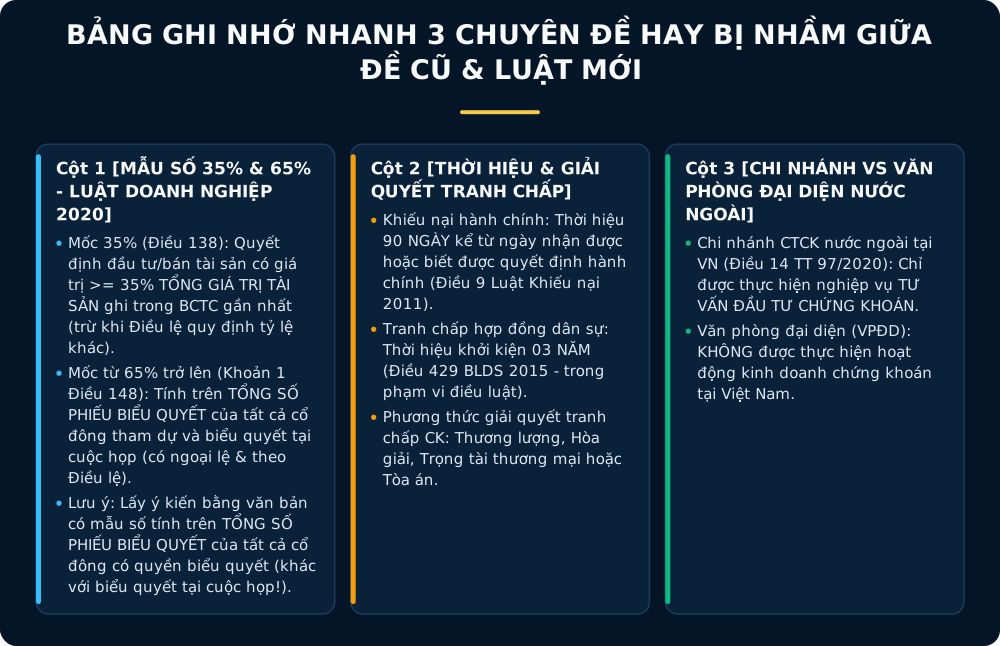
Dưới đây là 3 cụm kiến thức giao thoa giữa Luật Chứng khoán, Luật Doanh nghiệp, Bộ luật Dân sự và Luật Khiếu nại thường xuyên xuất hiện trong các bộ đề ôn tập mà thí sinh rất dễ áp dụng nhầm đáp án cũ hoặc nhầm mẫu số:
1. Đừng nhầm các mẫu số và trong quản trị công ty cổ phần
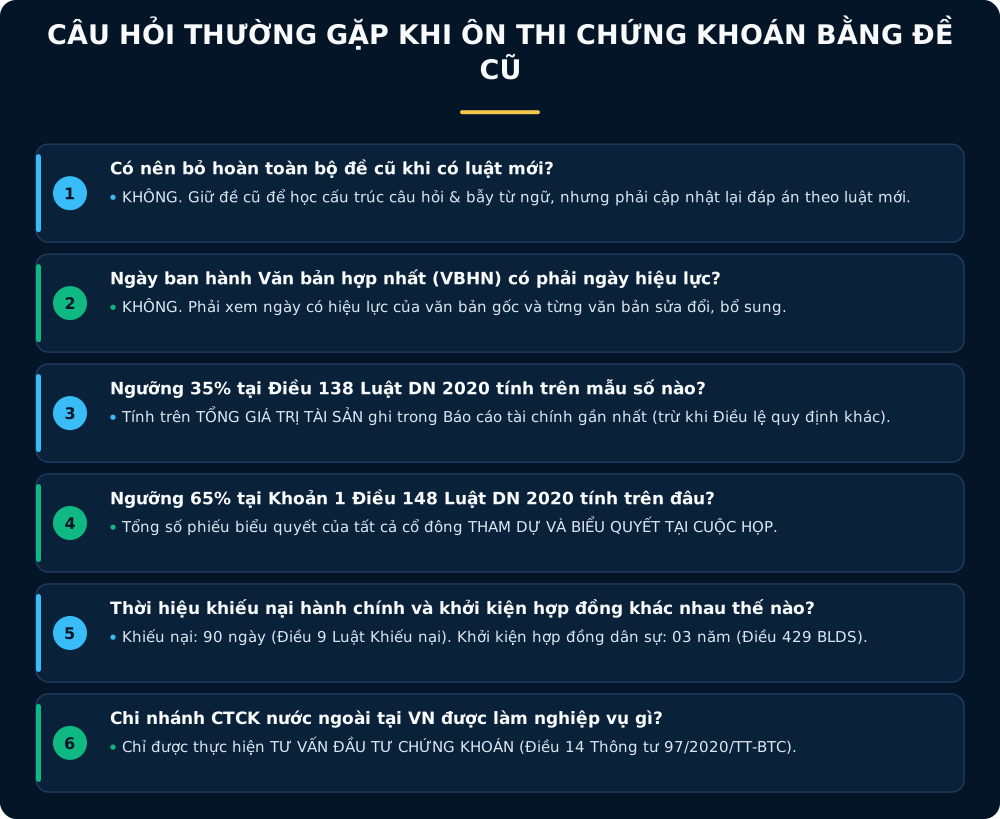
- Mốc trong phạm vi Điều 138 Luật Doanh nghiệp 2020: Đại hội đồng cổ đông có quyền và nghĩa vụ quyết định đầu tư hoặc bán số tài sản có giá trị từ trở lên tổng giá trị tài sản của công ty được ghi trong báo cáo tài chính gần nhất, trừ trường hợp Điều lệ công ty quy định một tỷ lệ hoặc một giá trị khác Source. Như vậy, mẫu số của con số ở đây là Tổng giá trị tài sản trong BCTC gần nhất (không phải vốn điều lệ hay vốn chủ sở hữu).
- Mốc từ trở lên theo khoản 1 Điều 148 Luật Doanh nghiệp 2020 (đọc cùng văn bản sửa đổi): Đối với các nghị quyết quan trọng của Đại hội đồng cổ đông (như loại cổ phần và tổng số cổ phần của từng loại; thay đổi ngành, nghề và lĩnh vực kinh doanh; thay đổi cơ cấu tổ chức quản lý công ty; dự án đầu tư hoặc bán tài sản có giá trị từ tổng tài sản trở lên; tổ chức lại, giải thể công ty...), nghị quyết được thông qua nếu được số cổ đông đại diện từ trở lên tổng số phiếu biểu quyết của tất cả cổ đông tham dự và biểu quyết tại cuộc họp tán thành, trừ trường hợp quy định tại các khoản 3, 4 và 6 Điều 148 và tỷ lệ cụ thể do Điều lệ công ty quy định Source.
- Sự khác biệt về mẫu số khi lấy ý kiến bằng văn bản (Khoản 4 Điều 148): Trường hợp thông qua nghị quyết dưới hình thức lấy ý kiến bằng văn bản, thì nghị quyết Đại hội đồng cổ đông được thông qua nếu được số cổ đông sở hữu trên tổng số phiếu biểu quyết của tất cả cổ đông có quyền biểu quyết tán thành (tỷ lệ cụ thể do Điều lệ công ty quy định). Hãy chú ý: Biểu quyết tại cuộc họp lấy mẫu số là "cổ đông tham dự và biểu quyết tại cuộc họp", còn lấy ý kiến bằng văn bản lấy mẫu số là "tất cả cổ đông có quyền biểu quyết của công ty".
Lưu ý: Tuyệt đối không học thuộc lòng con số hay tách rời khỏi chủ thể, loại giao dịch, mẫu số tính toán và điều khoản ngoại lệ theo Điều lệ công ty.
Nguồn đối chiếu: Luật Doanh nghiệp 59/2020/QH14 — đọc cùng văn bản sửa đổi; SRTC — Điều 148 Luật Doanh nghiệp sau sửa đổi.
2. Thời hiệu khiếu nại, thời hiệu khởi kiện hợp đồng và phương thức giải quyết tranh chấp
- Thời hiệu khiếu nại hành chính: Theo Điều 9 Luật Khiếu nại số 02/2011/QH13, thời hiệu khiếu nại là 90 ngày, kể từ ngày nhận được quyết định hành chính hoặc biết được quyết định hành chính, hành vi hành chính. Trường hợp người khiếu nại không thực hiện được quyền khiếu nại theo đúng thời hiệu vì ốm đau, thiên tai, địch họa, đi công tác, học tập ở nơi xa hoặc vì những trở ngại khách quan khác thì thời gian có trở ngại đó không tính vào thời hiệu khiếu nại Source.
- Thời hiệu khởi kiện tranh chấp hợp đồng (Điều 429 Bộ luật Dân sự 2015): Thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm (áp dụng đối với các tranh chấp hợp đồng thuộc phạm vi điều chỉnh của điều luật này) Source.
- Phương thức giải quyết tranh chấp trong lĩnh vực chứng khoán: Theo Luật Chứng khoán 2019, tranh chấp phát sinh trong hoạt động chứng khoán và thị trường chứng khoán tại Việt Nam có thể được giải quyết thông qua thương lượng, hòa giải, hoặc đưa ra giải quyết tại Trọng tài thương mại hoặc Tòa án theo quy định của pháp luật Source.
Lưu ý: Không áp dụng máy móc con số 03 năm của Bộ luật Dân sự cho mọi loại tranh chấp thương mại chuyên ngành nếu luật chuyên ngành có quy định thời hiệu riêng, đồng thời không bỏ qua quy định về thẩm quyền giải quyết hoặc thỏa thuận trọng tài hợp lệ giữa các bên.
Nguồn đối chiếu: Luật Khiếu nại 02/2011/QH13 — Điều 9; Tạp chí Tòa án — thời hiệu theo Điều 429 Bộ luật Dân sự; Luật Chứng khoán 54/2019/QH14 — đọc cùng văn bản sửa đổi; Cơ chế giải quyết tranh chấp trong lĩnh vực chứng khoán.
3. Chi nhánh khác Văn phòng đại diện của tổ chức kinh doanh chứng khoán nước ngoài
- Chi nhánh công ty chứng khoán nước ngoài tại Việt Nam: Theo quy định tại Luật Chứng khoán 2019 và Điều 14 Thông tư 97/2020/TT-BTC, chi nhánh công ty chứng khoán nước ngoài tại Việt Nam chỉ được phép thực hiện nghiệp vụ tư vấn đầu tư chứng khoán (không được cấp phép làm môi giới, tự doanh hay bảo lãnh phát hành) Source.
- Văn phòng đại diện (VPĐD) công ty chứng khoán, công ty quản lý quỹ nước ngoài tại Việt Nam: Văn phòng đại diện là đơn vị phụ thuộc, hoàn toàn không được thực hiện hoạt động kinh doanh chứng khoán tại Việt Nam (không được trực tiếp ký kết hợp đồng kinh tế, không được nhận tiền hay quản lý tài sản của khách hàng) Source.
- Không đánh tráo điều kiện vốn: Tuyệt đối không mang điều kiện vốn được cấp của chi nhánh (10 tỷ đồng đối với chi nhánh CTCK nước ngoài; 25 tỷ đồng đối với chi nhánh công ty quản lý quỹ nước ngoài) áp sang điều kiện vốn điều lệ thành lập công ty chứng khoán trong nước hoặc áp sang điều kiện mở văn phòng đại diện Source.
Lưu ý: Trong câu hỏi trắc nghiệm, tên gọi đơn vị pháp lý ("Công ty", "Chi nhánh" hay "Văn phòng đại diện") là dữ kiện quyết định trực tiếp đáp án đúng, không phải là chi tiết trình bày phụ.
Nguồn đối chiếu: Thông tư 97/2020/TT-BTC — văn phòng đại diện, chi nhánh nước ngoài; Cổng đăng ký kinh doanh — vốn tối thiểu hoạt động chứng khoán.
Case Study thực tế tại thị trường Việt Nam: Bóc tách 3 câu hỏi đề cũ dễ khiến thí sinh mất điểm nhất
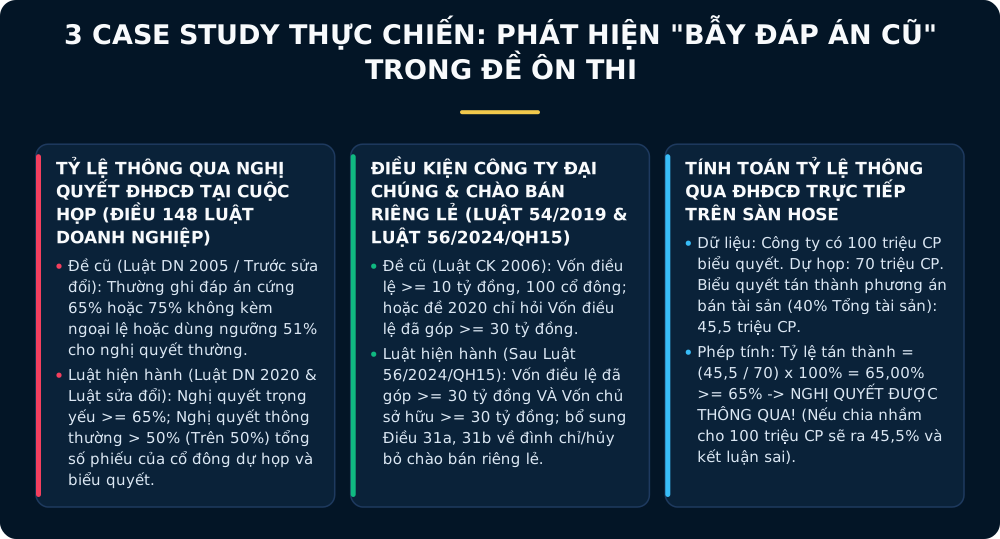
Để bạn thấy rõ sự khác biệt giữa một người "học vẹt đáp án đề cũ" và một người "biết phân tách đề cũ theo luật mới", chúng ta hãy cùng phân tích 3 Case Study thực tế dưới đây.
Case Study 1: Bài toán tính tỷ lệ thông qua Nghị quyết Đại hội đồng cổ đông tại cuộc họp (Điều 138 & Điều 148 Luật Doanh nghiệp 2020)
Tình huống thực tế tại một Công ty đại chúng niêm yết trên HOSE: Công ty Cổ phần Đại chúng X (Điều lệ công ty áp dụng đúng các tỷ lệ mặc định của Luật Doanh nghiệp 2020) có tổng số cổ phần phổ thông có quyền biểu quyết đang lưu hành là 100.000.000 cổ phần. Trên Báo cáo tài chính kiểm toán gần nhất, Tổng giá trị tài sản của Công ty X là 2.000 tỷ đồng. Tại cuộc họp Đại hội đồng cổ đông thường niên, tổng số cổ đông trực tiếp và ủy quyền tham dự cuộc họp đại diện cho 70.000.000 cổ phần có quyền biểu quyết (đạt tổng số phiếu biểu quyết, đủ điều kiện tiến hành họp lần thứ nhất vì ). Đại hội tiến hành biểu quyết thông qua 2 tờ trình:
- Tờ trình số 1: Thông qua dự án bán một nhà máy thuộc sở hữu của Công ty với giá trị hợp đồng là 800 tỷ đồng. Số phiếu biểu quyết tán thành tại cuộc họp là 45.500.000 phiếu.
- Tờ trình số 2: Thông qua kế hoạch kinh doanh năm tới (nội dung thông thường không thuộc khoản 1 Điều 148). Số phiếu biểu quyết tán thành tại cuộc họp là 35.350.000 phiếu.
Hỏi Tờ trình số 1 và Tờ trình số 2 có được Đại hội đồng cổ đông thông qua hợp lệ hay không?
Phân tích định lượng và bóc tách bẫy đề cũ:
- Xét Tờ trình số 1 (Giao dịch bán tài sản):
- Trước hết, ta kiểm tra quy mô giao dịch so với Tổng giá trị tài sản trên BCTC gần nhất theo Điều 138 Luật Doanh nghiệp 2020 Source:
- Vì giá trị tài sản bán đạt (từ tổng giá trị tài sản trở lên), đây là vấn đề trọng yếu thuộc thẩm quyền của ĐHĐCĐ và phải áp dụng ngưỡng biểu quyết tại khoản 1 Điều 148 Luật Doanh nghiệp 2020 (cần đạt từ trở lên tổng số phiếu biểu quyết của tất cả cổ đông tham dự và biểu quyết tại cuộc họp) Source.
- Tính tỷ lệ biểu quyết tán thành tại cuộc họp (Mẫu số là 70.000.000 phiếu tham dự và biểu quyết tại cuộc họp, tuyệt đối không chia cho 100.000.000 phiếu của toàn công ty):
- Kết luận Tờ trình 1: Vì thỏa mãn điều kiện "từ trở lên" (), nên Tờ trình số 1 ĐƯỢC THÔNG QUA. (Nếu thí sinh làm theo đáp án đề cũ thời Luật Doanh nghiệp 2005 đòi hỏi , hoặc chia nhầm mẫu số cho 100 triệu cổ phần ra , thí sinh sẽ kết luận sai!)
- Xét Tờ trình số 2 (Nghị quyết thông thường theo khoản 2 Điều 148):
- Tính tỷ lệ biểu quyết tán thành tại cuộc họp:
- Bẫy đề cũ cực hiểm: Trong các bộ đề cũ biên soạn theo Luật Doanh nghiệp 2014 (trước ngày 01/01/2021), nghị quyết thông thường phải đạt từ trở lên (khi đó sẽ bị đánh trượt). Nhưng theo khoản 2 Điều 148 Luật Doanh nghiệp 2020 hiện hành, nghị quyết thông thường được thông qua khi được số cổ đông sở hữu trên () tổng số phiếu biểu quyết của tất cả cổ đông tham dự và biểu quyết tại cuộc họp tán thành Source.
- Kết luận Tờ trình 2: Vì , nên theo luật hiện hành Tờ trình số 2 ĐƯỢC THÔNG QUA.
Case Study 2: Đối chiếu bảng sự dịch chuyển quy định giữa "Đề cũ" và "Luật mới"
Để giúp bạn nhận diện nhanh những câu hỏi trong các file đề cũ cần phải chuyển sang "Ngăn cập nhật", bảng tổng hợp dưới đây chỉ ra những điểm vênh điển hình nhất giữa các thế hệ văn bản pháp luật:
| Chủ đề câu hỏi trong đề cũ | Đáp án trong các bộ đề cũ (Đã hết hiệu lực) | Quy định theo văn bản pháp luật mới (Cần đối chiếu khi thi) | Căn cứ pháp lý đối chiếu |
|---|---|---|---|
| Điều kiện vốn của Công ty đại chúng | Vốn điều lệ đã góp từ 10 tỷ đồng trở lên (Luật CK 2006) hoặc chỉ nêu vốn điều lệ đã góp từ 30 tỷ đồng trở lên (bản gốc Luật CK 2019). | Vốn điều lệ đã góp từ 30 tỷ đồng trở lên VÀ có vốn chủ sở hữu từ 30 tỷ đồng trở lên (cùng điều kiện CP có quyền biểu quyết do ít nhất 100 NĐT không phải cổ đông lớn nắm giữ). | Điều 32 Luật Chứng khoán 2019 sửa đổi bởi Luật số 56/2024/QH15 Source |
| Tỷ lệ thông qua Nghị quyết ĐHĐCĐ thông thường tại cuộc họp | Ít nhất (Luật DN 2005) hoặc ít nhất (Luật DN 2014). | Trên () tổng số phiếu biểu quyết của tất cả cổ đông tham dự và biểu quyết tại cuộc họp (tỷ lệ cụ thể do Điều lệ quy định). | Khoản 2 Điều 148 Luật Doanh nghiệp 59/2020/QH14 Source |
| Ngưỡng giao dịch tài sản lớn phải trình ĐHĐCĐ quyết định | Từ trở lên tổng giá trị tài sản ghi trong BCTC gần nhất (Luật DN 2005). | Từ trở lên tổng giá trị tài sản ghi trong BCTC gần nhất (trừ trường hợp Điều lệ quy định một tỷ lệ hoặc giá trị khác). | Điểm d Khoản 2 Điều 138 Luật Doanh nghiệp 59/2020/QH14 Source |
| Đình chỉ và hủy bỏ đợt chào bán chứng khoán riêng lẻ | Luật cũ chưa có điều khoản riêng biệt quy định chi tiết như chào bán ra công chúng. | Bổ sung Điều 31a (Đình chỉ chào bán chứng khoán riêng lẻ tối đa 60 ngày) và Điều 31b (Hủy bỏ chào bán chứng khoán riêng lẻ). | Luật số 56/2024/QH15 sửa đổi, bổ sung Luật Chứng khoán Source |
| Văn bản hướng dẫn Công bố thông tin trên TTCK | Thông tư 52/2012/TT-BTC hoặc Thông tư 155/2015/TT-BTC hoặc bản gốc Thông tư 96/2020/TT-BTC. | Thông tư 96/2020/TT-BTC đọc cùng các thông tư sửa đổi (TT 68/2024, TT 18/2025, TT 08/2026) được hợp nhất tại Văn bản hợp nhất 10/VBHN-BTC năm 2026. | Văn bản hợp nhất 10/VBHN-BTC năm 2026 Source |
Để đối chiếu chi tiết hơn về các điều kiện chào bán ra công chúng, điều kiện công ty đại chúng và chào mua công khai, bạn hãy đọc tiếp bài Bảng nhớ nhanh: chào bán, công ty đại chúng, chào mua công khai cũng như xem lại kỹ thuật loại trừ phương án nhiễu tại bài mẹo cực hữu ích cho các câu có “không đúng”, “ngoại trừ”, “đầy đủ nhất”.