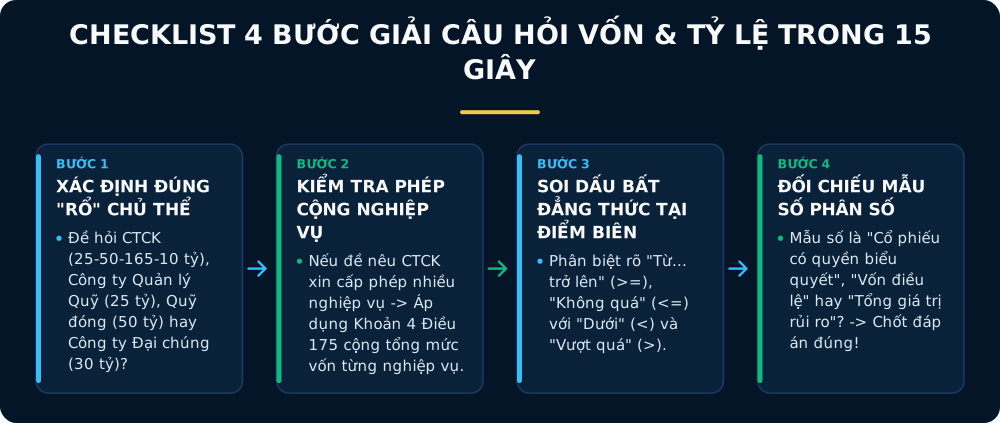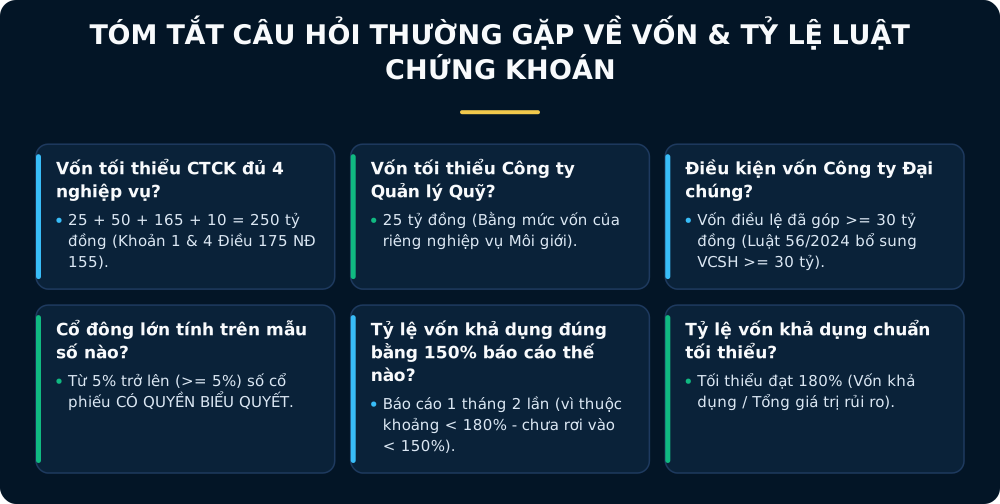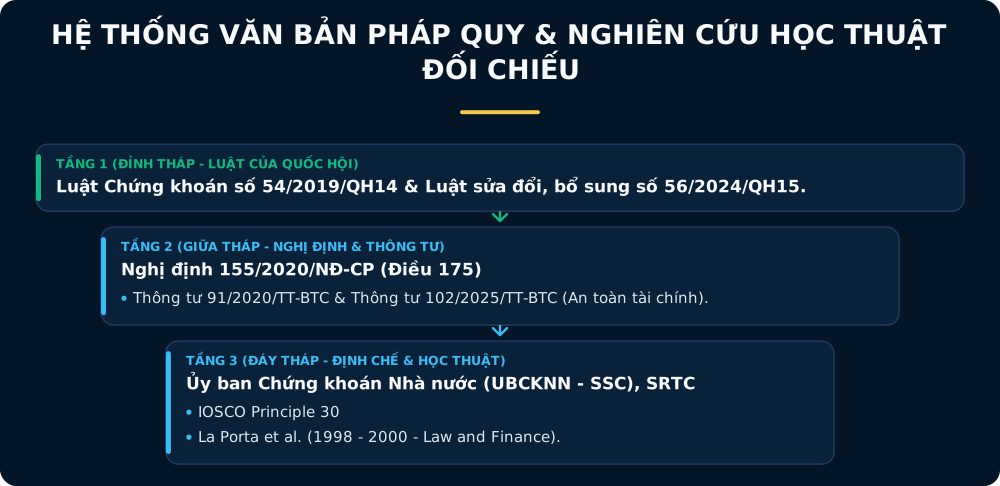
Đoạn có dòng “Nguồn đối chiếu” nêu căn cứ cho các mệnh đề pháp lý. Ví dụ giả định được ghi rõ là ví dụ. Phần mẹo học là nội dung do chúng tôi biên soạn, không phải quy định. Bảng số liệu lịch sử theo Nghị định 155/2020/NĐ-CP được trình bày kèm lưu ý đối chiếu với các văn bản sửa đổi mới nhất (như Luật số 56/2024/QH15 và Thông tư 102/2025/TT-BTC) để bạn kiểm tra văn bản hiện hành trước khi áp dụng thực tế ngoài mục đích tự ôn.
Bản chất kinh tế và góc nhìn học thuật đằng sau các con số pháp lý
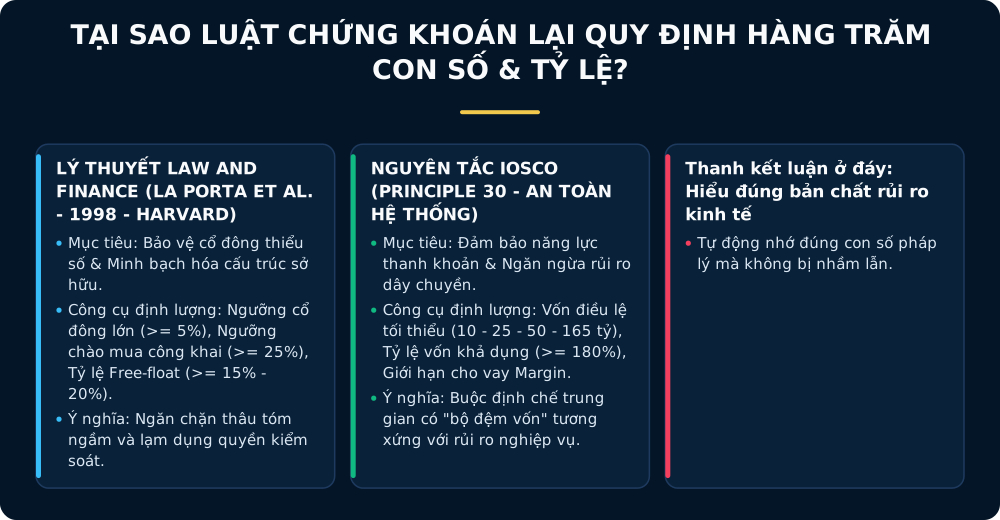
Khi bắt đầu ôn tập môn Pháp luật về chứng khoán và thị trường chứng khoán để thi sát hạch tại Trung tâm Nghiên cứu Khoa học và Đào tạo Chứng khoán (SRTC) Source hoặc tra cứu quy định pháp lý để đầu tư, rào cản lớn nhất khiến hầu hết thí sinh rơi vào trạng thái "tẩu hỏa nhập ma" là sự xuất hiện dày đặc của hàng trăm con số tuyệt đối (10 tỷ, 25 tỷ, 30 tỷ, 50 tỷ, 100 tỷ, 165 tỷ, 300 tỷ đồng) và các mốc tỷ lệ phần trăm (, , , , , , , , , , , ).
Tuy nhiên, dưới góc độ kinh tế học pháp luật, không một con số nào trong Luật Chứng khoán được đặt ra một cách ngẫu nhiên. Nếu bạn hiểu được "triết lý thiết kế" của nhà làm luật đằng sau từng nhóm số liệu, não bộ sẽ tự động phân loại chúng vào đúng ngăn tư duy.
Nghiên cứu kinh điển Law and Finance (La Porta et al., 1998) về ngưỡng bảo vệ nhà đầu tư
Trong công trình nghiên cứu học thuật nổi tiếng bậc nhất ngành tài chính hiện đại mang tên Law and Finance công bố trên tạp chí Journal of Political Economy (1998) Source và nghiên cứu mở rộng Investor Protection and Corporate Governance (2000) Source, nhóm bốn giáo sư Rafael La Porta, Florencio Lopez-de-Silanes, Andrei Shleifer và Robert W. Vishny (nhóm LLSV thuộc Đại học Harvard và Đại học Chicago) đã khảo sát hệ thống pháp luật chứng khoán tại 49 quốc gia.
Nhóm tác giả LLSV chỉ ra rằng sự phát triển của thị trường vốn phụ thuộc trực tiếp vào mức độ pháp luật bảo vệ nhà đầu tư nhỏ lẻ trước nguy cơ bị cổ đông kiểm soát trục lợi (Expropriation) Source. Để thực thi sự bảo vệ này, hệ thống pháp luật chứng khoán bắt buộc phải thiết lập các ngưỡng định lượng cứng (Quantitative Thresholds) thuộc 2 nhóm:
- Ngưỡng minh bạch sở hữu và kiểm soát quyền lực (Ownership & Voting Thresholds): Tại sao pháp luật phải định nghĩa cổ đông sở hữu từ trở lên số cổ phiếu có quyền biểu quyết là cổ đông lớn Source? Tại sao nắm giữ từ trở lên lại kích hoạt nghĩa vụ chào mua công khai bắt buộc Source? Bởi theo khung lý thuyết của LLSV, khi một nhóm cổ đông tích lũy quyền biểu quyết vượt qua các mốc (có khả năng đề cử, triệu tập họp) hoặc (có quyền phủ quyết hoặc chi phối nghị quyết Đại hội đồng cổ đông), sự bất cân xứng thông tin sẽ tăng vọt. Luật pháp dùng các tỷ lệ tính trên số cổ phiếu có quyền biểu quyết làm "chuông báo động" để buộc cổ đông lớn phải lộ diện và chia sẻ quyền bán giá hợp lý cho cổ đông nhỏ lẻ thông qua thủ tục chào mua công khai.
- Ngưỡng phân tán sở hữu công chúng (Public Float Thresholds): Để một doanh nghiệp thực sự trở thành công ty đại chúng thay vì "công ty gia đình trá hình trên sàn", luật phải áp đặt số lượng cổ đông tối thiểu (100 nhà đầu tư không phải cổ đông lớn) và tỷ lệ cổ phiếu có quyền biểu quyết tối thiểu do nhóm này nắm giữ ( đối với công ty đại chúng nói chung, hoặc khi chào bán cổ phiếu lần đầu ra công chúng - IPO tùy quy mô vốn) Source.
Chuẩn mực IOSCO (Principle 30) về vốn tối thiểu theo mức độ rủi ro
Bên cạnh nhóm tỷ lệ về quản trị công ty, nhóm số liệu lớn thứ hai trong đề thi Luật Chứng khoán là các quy định về vốn điều lệ tối thiểu và tỷ lệ an toàn tài chính của tổ chức kinh doanh chứng khoán. Cơ sở lý luận của nhóm số liệu này bắt nguồn từ Bộ nguyên tắc Quản lý Chứng khoán của Tổ chức Quốc tế các Ủy ban Chứng khoán (IOSCO — Objectives and Principles of Securities Regulation) Source.
Cụ thể, tại Nguyên tắc số 30 (Principle 30), IOSCO quy định rõ: "Các tổ chức trung gian thị trường phải tuân thủ các yêu cầu về vốn ban đầu và vốn duy trì liên tục nhằm phản ánh đúng những rủi ro mà tổ chức đó đang gánh chịu" Source.
- Khi bạn hiểu nguyên lý Rủi ro càng cao, yêu cầu vốn càng lớn, bạn sẽ thấy ngay tại sao trong bốn nghiệp vụ của công ty chứng khoán:
- Tư vấn đầu tư (chỉ đưa ra lời khuyên, không giữ tiền hay tự mua bán bằng vốn của mình) có rủi ro thấp nhất Vốn tối thiểu chỉ cần 10 tỷ đồng.
- Môi giới chứng khoán (làm trung gian đặt lệnh cho khách hàng, phát sinh rủi ro vận hành hệ thống và thanh toán) Vốn tối thiểu tăng lên 25 tỷ đồng.
- Tự doanh chứng khoán (dùng chính tiền của công ty chứng khoán để mua bán cổ phiếu, trái phiếu, chịu trực tiếp rủi ro biến động giá thị trường) Vốn tối thiểu gấp đôi môi giới, lên mức 50 tỷ đồng.
- Bảo lãnh phát hành chứng khoán (cam kết mua lại toàn bộ số chứng khoán chưa phân phối hết của đợt phát hành, gánh rủi ro thanh khoản cực lớn) Vốn tối thiểu vọt lên mức cao nhất là 165 tỷ đồng.
Khi nắm được sợi dây logic kinh tế này, bạn sẽ không bao giờ gắn nhầm con số 165 tỷ đồng cho nghiệp vụ môi giới hay 10 tỷ đồng cho nghiệp vụ tự doanh.
Đừng học chung mọi con số vào một dòng: Phân rổ vốn điều lệ tối thiểu
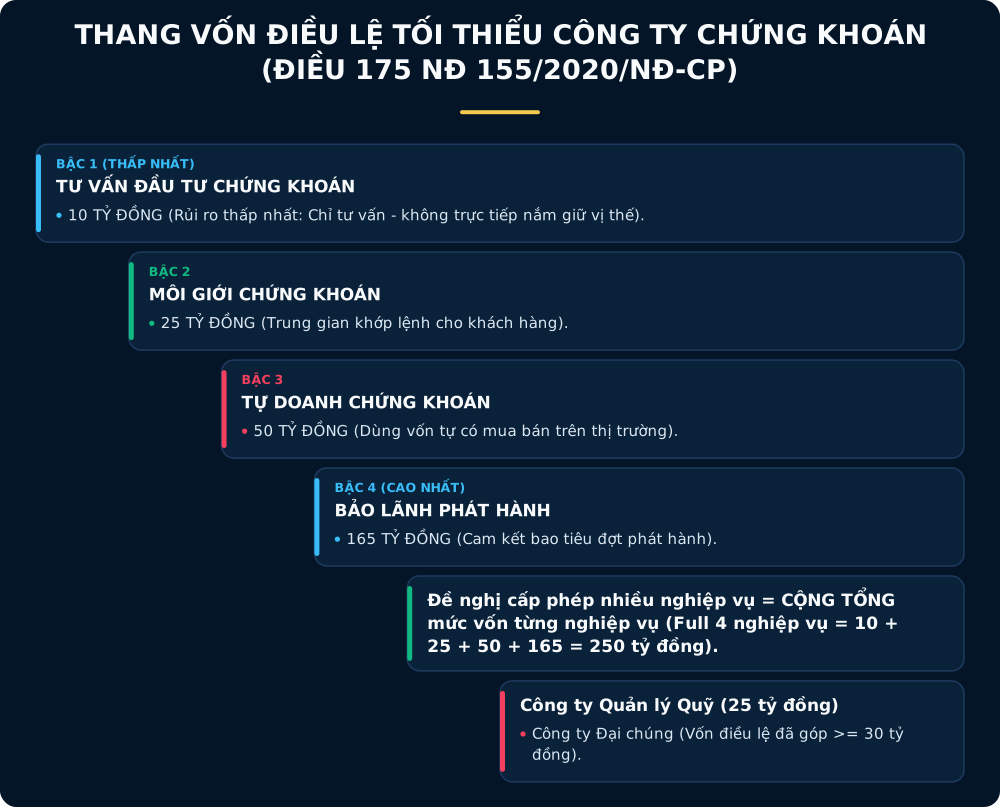
Theo khoản 1 Điều 175 Nghị định 155/2020/NĐ-CP được nguồn đối chiếu trình bày: mức vốn điều lệ tối thiểu tương ứng cho từng nghiệp vụ kinh doanh của công ty chứng khoán là môi giới chứng khoán 25 tỷ đồng, tự doanh chứng khoán 50 tỷ đồng, bảo lãnh phát hành chứng khoán 165 tỷ đồng và tư vấn đầu tư chứng khoán 10 tỷ đồng.
Khoản 4 Điều 175 quy định khi đề nghị cấp phép nhiều nghiệp vụ kinh doanh thì vốn điều lệ tối thiểu là tổng mức vốn tương ứng của từng nghiệp vụ đề nghị cấp phép. Tuy nhiên, người học cần đặc biệt lưu ý rằng việc đủ phép cộng vốn điều lệ tối thiểu không đồng nghĩa tổ chức đó đã đủ mọi điều kiện cấp phép hoặc điều kiện được triển khai ngay một nghiệp vụ chuyên biệt (ví dụ: điều kiện về nhân sự có chứng chỉ hành nghề, cơ sở vật chất, hoặc điều kiện không lỗ lũy kế).
Nguồn đối chiếu: Thư Viện Pháp Luật — Vốn điều lệ tối thiểu cho các nghiệp vụ kinh doanh của công ty chứng khoán.
Bảng học vốn điều lệ tối thiểu theo từng "rổ" chủ thể
Để tránh nhầm lẫn giữa vốn của công ty chứng khoán với vốn của công ty quản lý quỹ hay điều kiện vốn của công ty đại chúng, bạn hãy tách bạch chúng thành các bảng đối chiếu độc lập dưới đây.
Bảng 1: Vốn điều lệ tối thiểu của Công ty chứng khoán (Khoản 1 & Khoản 4 Điều 175 Nghị định 155/2020/NĐ-CP)
| Nghiệp vụ kinh doanh chứng khoán | Mức vốn điều lệ tối thiểu | Quy tắc ghi nhớ theo bậc thang rủi ro |
|---|---|---|
| Tư vấn đầu tư chứng khoán | 10 tỷ đồng | Tư vấn: 10 (Bậc 1 — Rủi ro thấp nhất, không dùng vốn mua tài sản) |
| Môi giới chứng khoán | 25 tỷ đồng | Môi giới: 25 (Bậc 2 — Trung gian giao dịch, bằng mức vốn Công ty Quản lý quỹ) |
| Tự doanh chứng khoán | 50 tỷ đồng | Tự doanh: 50 (Bậc 3 — Gấp đôi môi giới vì trực tiếp chịu rủi ro giá thị trường) |
| Bảo lãnh phát hành chứng khoán | 165 tỷ đồng | Bảo lãnh: 165 (Bậc 4 — Cao nhất, phải đủ năng lực bao tiêu chứng khoán ế) |
| Đề nghị cấp phép nhiều nghiệp vụ | Tổng mức vốn tương ứng của từng nghiệp vụ đề nghị cấp phép | Khoản 4 Điều 175; vẫn phải xét các điều kiện pháp lý khác (Full 4 nghiệp vụ = ) |
Phạm vi: Bảng học theo căn cứ được ghi rõ. Không phải bảng toàn bộ điều kiện cấp phép và không phải một xác nhận đã rà soát mọi văn bản sửa đổi.
Ngoài bốn con số 25 — 50 — 165 — 10 thuộc "rổ" công ty chứng khoán, trong đề thi Luật Chứng khoán còn xuất hiện các mức vốn của những chủ thể khác rất dễ gây nhiễu nếu bạn để chung vào một dòng ghi chú. Hãy phân loại thêm Bảng 2 để khóa chặt ranh giới giữa các chủ thể:
Bảng 2: Phân biệt các mốc vốn điều lệ trọng yếu khác trong Luật Chứng khoán
| Chủ thể / Hoạt động pháp lý | Con số quy định | Đơn vị & Bản chất mẫu số | Căn cứ pháp lý đối chiếu |
|---|---|---|---|
| Công ty quản lý quỹ đầu tư chứng khoán | 25 tỷ đồng | Vốn điều lệ tối thiểu (bằng tiền Việt Nam hoặc ngoại tệ tự do chuyển đổi) | Khoản 2 Điều 175 Nghị định 155/2020/NĐ-CP Source |
| Chi nhánh CTCK nước ngoài tại Việt Nam | 10 tỷ đồng | Vốn được cấp tối thiểu cho chi nhánh (chỉ được làm môi giới và tư vấn: chi nhánh CTCK chỉ được kinh doanh tư vấn đầu tư 10 tỷ) | Khoản 1 Điều 175 Nghị định 155/2020/NĐ-CP Source |
| Chi nhánh Công ty Quản lý quỹ nước ngoài tại Việt Nam | 25 tỷ đồng | Vốn được cấp tối thiểu cho chi nhánh | Khoản 2 Điều 175 Nghị định 155/2020/NĐ-CP Source |
| Điều kiện trở thành Công ty đại chúng | Từ 30 tỷ đồng trở lên | Vốn điều lệ đã góp (Lưu ý: Luật số 56/2024/QH15 bổ sung thêm điều kiện vốn chủ sở hữu từ 30 tỷ đồng trở lên) | Điều 32 Luật Chứng khoán 2019 & Luật số 56/2024/QH15 Source |
| Chào bán cổ phiếu lần đầu ra công chúng (IPO) / Chào bán trái phiếu ra công chúng | Từ 30 tỷ đồng trở lên | Mức vốn điều lệ đã góp tại thời điểm đăng ký chào bán tính theo giá trị ghi trên sổ kế toán | Điều 15 Luật Chứng khoán 2019 Source |
| Vốn tối thiểu huy động của Quỹ đóng / Quỹ thành viên / Công ty đầu tư chứng khoán | 50 tỷ đồng | Tổng giá trị vốn huy động thực tế tối thiểu để lập quỹ hoặc công ty đầu tư chứng khoán | Luật Chứng khoán 2019 & Nghị định 155/2020/NĐ-CP Source |
Nhờ việc tách "rổ" rõ ràng như trên, khi đề thi hỏi "Vốn điều lệ tối thiểu của công ty quản lý quỹ là bao nhiêu?", bạn sẽ chọn ngay 25 tỷ đồng; còn khi hỏi "Vốn tối thiểu để lập quỹ đầu tư chứng khoán dạng đóng là bao nhiêu?", bạn sẽ chọn chính xác 50 tỷ đồng mà không bao giờ đánh tráo hai khái niệm "Công ty quản lý quỹ" (tổ chức vận hành) và "Quỹ đầu tư" (khối tài sản huy động).
Học theo cặp tên — số — đơn vị — căn cứ để chống bẫy đề thi
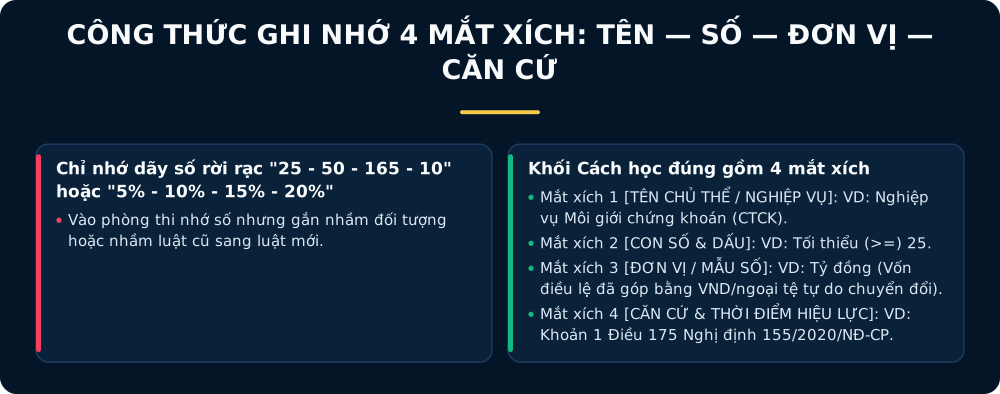
Thay vì chỉ ghi vội vào sổ tay dãy số 25 — 50 — 165 — 10, hãy rèn luyện phản xạ ghi đủ cấu trúc 4 thành tố: Môi giới chứng khoán — 25 tỷ đồng — Vốn điều lệ tối thiểu — Khoản 1 Điều 175 Nghị định 155/2020/NĐ-CP, rồi làm tương tự với các nghiệp vụ và quy định còn lại. Phương pháp mã hóa thông tin theo cấu trúc 4 mắt xích này giúp triệt tiêu hoàn toàn lỗi phổ biến nhất trong phòng thi: nhớ rất đúng con số nhưng lại gắn sai vào chủ thể hoặc điều kiện áp dụng.
Tại sao mắt xích "Đơn vị" và "Căn cứ" lại cứu bạn khỏi các câu hỏi lắt léo?
Trong ngân hàng câu hỏi trắc nghiệm môn Pháp luật chứng khoán, người ra đề rất hiếm khi tạo đáp án nhiễu bằng những con số hoàn toàn xa lạ (như 17 tỷ hay 83 tỷ). Thay vào đó, các phương án nhiễu luôn được lấy từ chính những con số có thật ở điều khoản khác hoặc ở văn bản luật thời kỳ trước:
- Bẫy dịch chuyển chủ thể và điều kiện phụ kèm: Chẳng hạn, một công ty chứng khoán muốn được cấp phép thực hiện nghiệp vụ Bảo lãnh phát hành chứng khoán không chỉ cần có vốn điều lệ tối thiểu 165 tỷ đồng, mà theo quy định của Luật Chứng khoán 2019, công ty đó bắt buộc phải được cấp phép đồng thời nghiệp vụ Tự doanh chứng khoán (50 tỷ đồng). Do đó, trên thực tế cấp phép mới, nếu một công ty xin cấp phép bảo lãnh phát hành thì tổng vốn điều lệ tối thiểu cho tổ hợp nghiệp vụ này phải tính gộp cả tự doanh. Nếu bạn chỉ học vẹt con số đơn lẻ mà không đặt trong ngữ cảnh điều kiện cấp phép của văn bản căn cứ, bạn sẽ dễ dàng sập bẫy câu hỏi tình huống.
- Bẫy giao thoa giữa văn bản cũ và văn bản sửa đổi mới: Bảng học vốn điều lệ nêu trên là bảng học theo căn cứ được nêu đích danh (Điều 175 Nghị định 155/2020/NĐ-CP). Khi câu hỏi chuyển sang điều kiện của chủ thể khác hoặc một phiên bản pháp luật đã sửa đổi (chẳng hạn Luật số 56/2024/QH15 sửa đổi, bổ sung một số điều của Luật Chứng khoán Source hoặc Thông tư 102/2025/TT-BTC sửa đổi Thông tư 91/2020/TT-BTC), bạn tuyệt đối không tự động mang con số cũ sang áp dụng máy móc. Với nguyên tắc đối chiếu các con số theo văn bản đã sửa đổi, hãy đọc thêm bài Đề cũ vẫn hữu ích, nhưng đừng mang đáp án cũ sang luật mới.
Nguồn đối chiếu: Thư Viện Pháp Luật — Vốn điều lệ tối thiểu cho các nghiệp vụ kinh doanh của công ty chứng khoán.
Với tỷ lệ phần trăm: Đọc cả dấu bằng và mẫu số
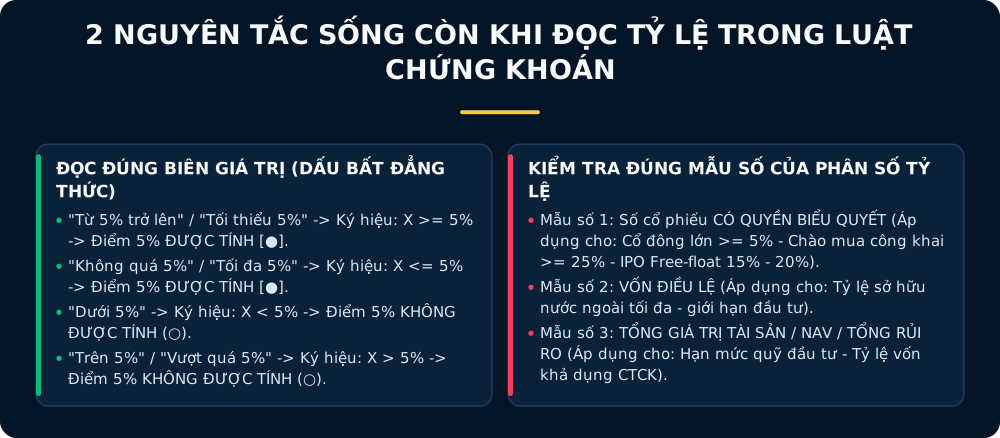
Khi chuyển từ các con số tuyệt đối (tỷ đồng) sang các tỷ lệ phần trăm (), độ khó của đề thi tăng lên gấp bội. Cụm từ "không quá " bao gồm cả giá trị đúng bằng , trong khi "dưới " thì loại trừ điểm . Đây là sự khác biệt nghiêm ngặt về mặt tập hợp toán học và hệ quả pháp lý, hoàn toàn không phải sự khác biệt về cách diễn đạt câu chữ.
1. Bảng quy đổi ngôn ngữ pháp lý sang ký hiệu toán học
Để không bao giờ bị rối não trước các cụm từ tiếng Việt trong đề thi trắc nghiệm, bạn hãy quy đổi ngay câu chữ trong đề sang ký hiệu bất đẳng thức toán học theo bảng chuẩn hóa sau:
| Cụm từ trong văn bản Luật Chứng khoán | Ký hiệu toán học | Giá trị tại đúng điểm mốc có thỏa mãn không? | Ví dụ thực tế trong Luật Chứng khoán 2019 & văn bản hướng dẫn |
|---|---|---|---|
| "Từ trở lên" hoặc "Tối thiểu là " hoặc "Ít nhất " | CÓ (Bao gồm ) | Cổ đông lớn là cổ đông sở hữu từ trở lên () số cổ phiếu có quyền biểu quyết Source. Đúng bằng đã là cổ đông lớn. | |
| "Không quá " hoặc "Tối đa là " hoặc "Từ trở xuống" | CÓ (Bao gồm ) | Công ty đại chúng mua lại cổ phiếu của chính mình làm giảm vốn điều lệ không quá tổng số cổ phần phổ thông đã bán trong một số trường hợp theo quy định. | |
| "Dưới " hoặc "Nhỏ hơn " | KHÔNG (Loại trừ ) | Tỷ lệ vốn khả dụng dưới () làm phát sinh nghĩa vụ báo cáo định kỳ mỗi tháng 2 lần Source. Nếu đạt đúng thì vẫn đạt chuẩn an toàn bình thường. | |
| "Trên " hoặc "Vượt quá " hoặc "Lớn hơn " | KHÔNG (Loại trừ ) | Khi có sự thay đổi về số lượng cổ phiếu sở hữu vượt quá các ngưỡng () số cổ phiếu có quyền biểu quyết, cổ đông lớn phải báo cáo trong vòng 05 ngày làm việc. |
Hãy xét một ví dụ toán học thuần túy về phân chia khoảng giá trị: với ba khoảng liên tiếp ; ; và , thì giá trị biên chắc chắn thuộc khoảng thứ ba () vì khoảng thứ hai có dấu nhỏ hơn nghiêm ngặt (). Ví dụ này giúp bạn rèn luyện kỹ năng đọc điểm biên (Boundary Reading), dù trên thực tế việc xác định một tổ chức đang thuộc diện xử lý pháp lý nào còn phụ thuộc vào thời gian duy trì tỷ lệ đó và quyết định hành chính của cơ quan quản lý.
2. Giải phẫu mẫu số: Cùng là nhưng đổi mẫu số là đổi hoàn toàn bản chất
Ngoài dấu bất đẳng thức, thao tác bắt buộc thứ hai khi gặp một tỷ lệ phần trăm là phải hỏi ngay: Tỷ lệ này được chia cho mẫu số nào? Trong Luật Chứng khoán, một tỷ lệ luôn mang cấu trúc phân số:
Nếu người ra đề giữ nguyên con số , , hay nhưng tráo đổi Mẫu số giữa các khái niệm dưới đây, mệnh đề đó sẽ chuyển ngay từ Đúng sang Sai:
- Mẫu số A — Số cổ phiếu có quyền biểu quyết (Voting Shares): Đây là mẫu số quan trọng nhất đối với các quy định về quản trị công ty đại chúng, bao gồm:
- Xác định Cổ đông lớn: Sở hữu trực tiếp hoặc gián tiếp số cổ phiếu có quyền biểu quyết của một tổ chức phát hành Source.
- Nghĩa vụ Chào mua công khai: Dự kiến mua đạt hoặc vượt các mốc , , , , , số cổ phiếu có quyền biểu quyết của công ty đại chúng Source.
- Điều kiện Công ty đại chúng (Điều 32): Tối thiểu số cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải là cổ đông lớn nắm giữ.
- Điều kiện IPO cổ phiếu (Điều 15): Tối thiểu số cổ phiếu có quyền biểu quyết của tổ chức phát hành phải được bán cho ít nhất 100 nhà đầu tư không phải là cổ đông lớn; trường hợp vốn điều lệ của tổ chức phát hành từ 1.000 tỷ đồng trở lên, tỷ lệ tối thiểu này giảm xuống là số cổ phiếu có quyền biểu quyết Source. (Lưu ý cực kỳ quan trọng: Trong Luật Chứng khoán 2006 cũ, tỷ lệ này là và tính trên vốn điều lệ; sang Luật Chứng khoán 2019 đã đổi thành và tính trên số cổ phiếu có quyền biểu quyết!)
- Mẫu số B — Vốn điều lệ (Charter Capital): Thường xuất hiện trong quy định về Tỷ lệ sở hữu nước ngoài tối đa tại công ty đại chúng (tính bằng tổng tỷ lệ sở hữu cổ phần, phần vốn góp tính trên vốn điều lệ của tất cả nhà đầu tư nước ngoài và tổ chức kinh tế có nhà đầu tư nước ngoài nắm giữ trên vốn điều lệ) Source.
- Mẫu số C — Vốn chủ sở hữu / Giá trị tài sản ròng (NAV) / Tổng giá trị rủi ro: Xuất hiện trong các quy định về hạn mức cho vay giao dịch ký quỹ (Margin), hạn mức đầu tư của công ty chứng khoán/quỹ đại chúng, hoặc điều kiện chào bán trái phiếu ra công chúng.
Cách đọc đề sắc bén để không bao giờ nhầm lẫn giữa "không quá" với "dưới", hoặc phát hiện ngay các phương án đánh tráo mẫu số, đã được phân tích chi tiết trong bài mẹo xử lý câu “không đúng”, “ngoại trừ”, “đầy đủ nhất”.
Ghi nhớ nhanh: Vốn khả dụng, ba nhóm rủi ro và tần suất báo cáo
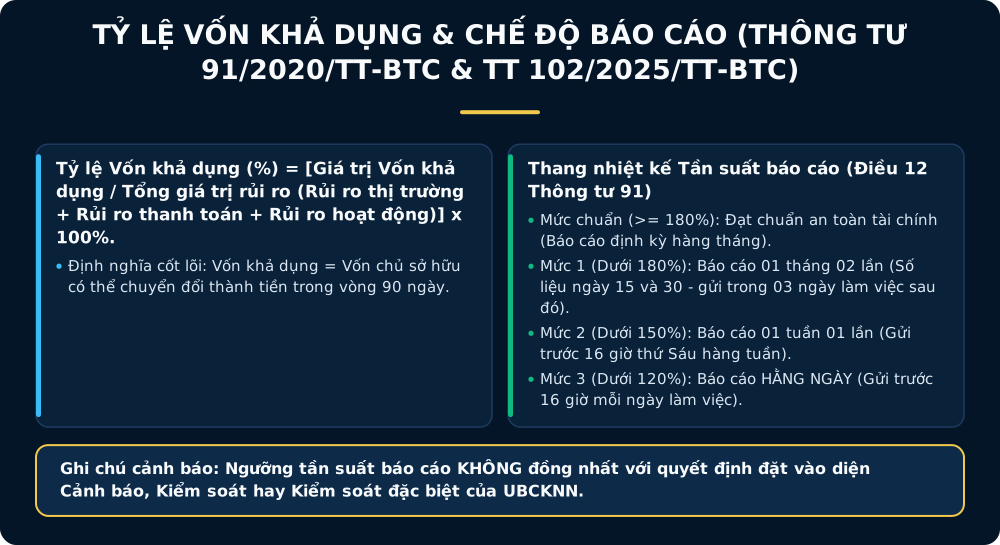
Trong chương trình ôn thi chứng chỉ chuyên môn Pháp luật chứng khoán, bên cạnh vốn điều lệ tối thiểu, chuyên đề Chỉ tiêu an toàn tài chính của tổ chức kinh doanh chứng khoán là nơi tập trung nhiều câu hỏi tính toán và hỏi mốc tỷ lệ nhất.
1. Công thức tính Tỷ lệ vốn khả dụng và ba nhóm rủi ro cốt lõi
Theo quy định tại Thông tư 91/2020/TT-BTC (được sửa đổi, bổ sung một số điều bởi Thông tư 102/2025/TT-BTC có hiệu lực từ ngày 15/12/2025) Source, tổ chức kinh doanh chứng khoán phải duy trì Tỷ lệ vốn khả dụng tối thiểu đạt Source. Công thức toán học xác định tỷ lệ này như sau:
Trong đó, Tổng giá trị rủi ro ở mẫu số là tổng cộng của 3 cấu phần rủi ro định lượng:
Để trả lời nhanh các câu hỏi lý thuyết nhận diện khái niệm, bạn cần nắm chắc 4 từ khóa định nghĩa sau:
- Vốn khả dụng (Liquid Capital): Là vốn chủ sở hữu có thể chuyển đổi thành tiền trong vòng 90 ngày (được tính bằng vốn chủ sở hữu cộng các khoản điều chỉnh tăng và trừ đi các khoản điều chỉnh giảm theo quy định).
- Rủi ro thị trường (Market Risk): Là rủi ro xảy ra khi giá trị tài sản thuộc sở hữu của tổ chức kinh doanh chứng khoán biến động theo chiều hướng bất lợi trên thị trường.
- Rủi ro thanh toán (Settlement/Counterparty Risk): Là rủi ro xảy ra khi đối tác không thanh toán đúng hạn hoặc không chuyển giao tài sản đúng hạn theo cam kết trong các giao dịch.
- Rủi ro hoạt động (Operational Risk): Là rủi ro xảy ra do lỗi kỹ thuật, lỗi hệ thống và quy trình nghiệp vụ, lỗi con người trong quá trình tác nghiệp, hoặc do thiếu vốn kinh doanh phát sinh từ các khoản chi phí, lỗ từ hoạt động đầu tư và các nguyên nhân khách quan khác thuộc định nghĩa pháp luật.
Lưu ý: Không dùng các định nghĩa tóm tắt này để thay thế cho công thức tính chi tiết từng hệ số rủi ro hoặc các khoản giảm trừ vốn khả dụng đã được sửa đổi tại Thông tư 102/2025/TT-BTC.
Nguồn đối chiếu: Thông tư 91/2020/TT-BTC; Thông tư 102/2025/TT-BTC, sửa Thông tư 91; hiệu lực 15/12/2025.
2. Tần suất báo cáo theo tỷ lệ vốn khả dụng (Điều 12 Thông tư 91/2020/TT-BTC)
Khi tỷ lệ vốn khả dụng của tổ chức kinh doanh chứng khoán sụt giảm xuống dưới ngưỡng an toàn , cơ quan quản lý yêu cầu tần suất báo cáo phải dày hơn để giám sát sát sao thanh khoản. Hãy ghi nhớ 3 nấc thang tần suất báo cáo sau:
- Khi tỷ lệ vốn khả dụng dưới (): Tổ chức kinh doanh chứng khoán phải báo cáo một tháng hai lần theo dữ liệu chốt vào ngày 15 và 30 hàng tháng; thời hạn gửi báo cáo là trong vòng 03 ngày làm việc sau các ngày chốt dữ liệu đó.
- Khi tỷ lệ vốn khả dụng dưới (): Phải báo cáo định kỳ một tuần một lần, gửi báo cáo cho Ủy ban Chứng khoán Nhà nước trước 16 giờ thứ Sáu hàng tuần.
- Khi tỷ lệ vốn khả dụng dưới (): Phải báo cáo hằng ngày, gửi báo cáo trước 16 giờ mỗi ngày làm việc.
- Nguyên tắc xử lý câu hỏi trắc nghiệm: Ngưỡng tỷ lệ vốn khả dụng càng thấp thì chế độ báo cáo càng thường xuyên hơn. Khi làm bài thi, hãy chọn đúng chế độ báo cáo gắn trực tiếp với ngưỡng mà đề bài nêu, không tự ý biến các mệnh đề bất đẳng thức lồng nhau (ví dụ: vừa nhỏ hơn , vừa nhỏ hơn , vừa nhỏ hơn ) thành nhiều đáp án đúng ngoài ý đồ kiểm tra trực tiếp của câu hỏi.
Lưu ý pháp lý quan trọng: Chế độ tăng tần suất báo cáo khi tỷ lệ vốn khả dụng xuống dưới , hay phát sinh ngay theo quy định tại Điều 12 Thông tư 91/2020/TT-BTC, nhưng không đồng nghĩa tổ chức đó đã tự động có quyết định đặt vào tình trạng Cảnh báo (tỷ lệ vốn khả dụng từ đến dưới ), Kiểm soát (từ đến dưới ) hoặc Kiểm soát đặc biệt (dưới ) Source, bởi việc đặt vào các diện xử lý này cần xét thêm điều kiện kéo dài qua các kỳ báo cáo hoặc báo cáo đã được kiểm toán/soát xét và phải có Quyết định bằng văn bản của Ủy ban Chứng khoán Nhà nước.
Nguồn đối chiếu: Chế độ báo cáo tỷ lệ vốn khả dụng — Điều 12 Thông tư 91; Thông tư 102/2025/TT-BTC, sửa Thông tư 91; hiệu lực 15/12/2025.
3. Bảng phân biệt đúng bản chất chuyên đề An toàn tài chính trong môn Pháp luật
| Nội dung cần làm rõ | Cách hiểu đúng khi ôn tập và làm bài thi |
|---|---|
| Vị trí trong chương trình thi | Đây là một chủ đề ôn tập nằm trong môn Pháp luật về chứng khoán và thị trường chứng khoán; không phải một môn thi độc lập. Website không nêu số câu cố định hay thời gian tính giờ riêng cho chủ đề này theo luật. |
| Cơ chế rút câu hỏi thi thử | Trong đề thi thử môn Luật chứng khoán, các câu hỏi được hệ thống rút ngẫu nhiên từ ngân hàng câu hỏi tổng của môn học; không có quy định pháp lý nào gắn riêng chủ đề an toàn tài chính với một số lượng câu cố định trong đề. |
| Ngưỡng báo cáo (, , ) | Đây là các ngưỡng làm phát sinh nghĩa vụ báo cáo theo tần suất (2 lần/tháng, hàng tuần, hàng ngày); tuyệt đối không đồng nhất cơ học với các quyết định hành chính về cảnh báo, kiểm soát hay kiểm soát đặc biệt của UBCKNN. |
| Bài tập tính toán có tỷ lệ | Các câu hỏi bài tập sử dụng số liệu giả định chỉ nhằm mục đích rèn luyện cách đọc công thức và nhận diện mốc biên; không dùng để suy diễn một tổ chức kinh doanh chứng khoán ngoài đời thật bị xử lý theo hướng nào chỉ từ một tỷ lệ tính nhẩm. |
Case Study thực tế tại thị trường Việt Nam: Giải bài toán vốn, tỷ lệ vốn khả dụng và ngưỡng biểu quyết
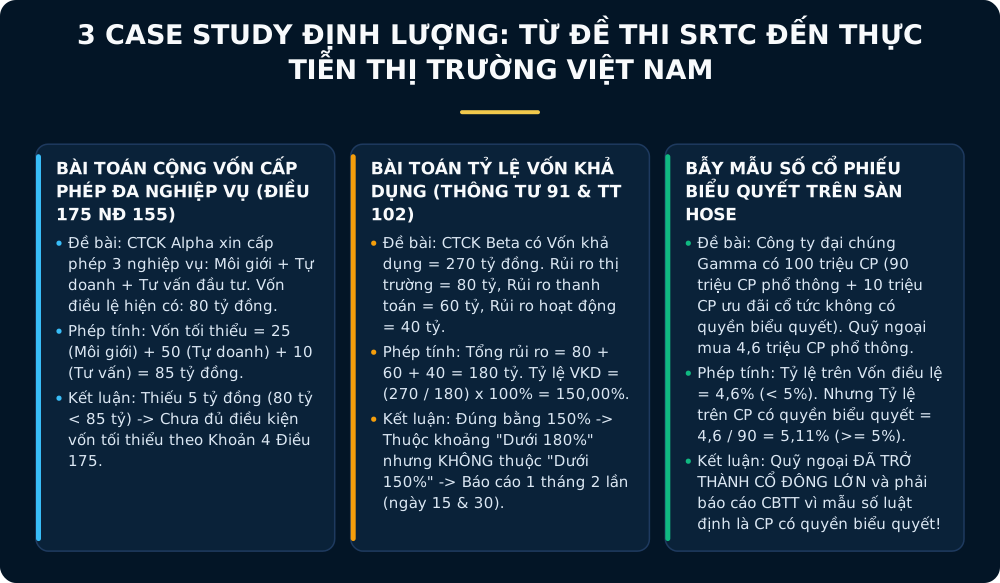
Để chuyển hóa toàn bộ lý thuyết trên thành điểm số thực tế trong phòng thi và năng lực phân tích pháp lý trên thị trường chứng khoán Việt Nam (HOSE, HNX, UPCoM), chúng ta hãy cùng giải quyết 3 Case Study định lượng điển hình dưới đây.
Case Study 1: Bài toán cộng gộp vốn điều lệ tối thiểu khi cấp phép đa nghiệp vụ (Điều 175 Nghị định 155/2020/NĐ-CP)
Tình huống giả định phục vụ ôn tập: Giả sử Công ty Cổ phần Chứng khoán Alpha đang làm hồ sơ đề nghị Ủy ban Chứng khoán Nhà nước cấp Giấy phép thành lập và hoạt động kinh doanh chứng khoán với 3 nghiệp vụ: Môi giới chứng khoán, Tự doanh chứng khoán và Tư vấn đầu tư chứng khoán. Tại thời điểm nộp hồ sơ, các cổ đông sáng lập đã cam kết và chuẩn bị mức vốn điều lệ là 80 tỷ đồng bằng tiền Việt Nam. Hỏi mức vốn 80 tỷ đồng này đã đáp ứng yêu cầu về vốn điều lệ tối thiểu theo Điều 175 Nghị định 155/2020/NĐ-CP hay chưa? Nếu Công ty muốn bổ sung thêm nghiệp vụ Bảo lãnh phát hành chứng khoán thì cần tối thiểu bao nhiêu vốn điều lệ?
Phân tích và lời giải định lượng:
- Áp dụng khoản 1 và khoản 4 Điều 175 Nghị định 155/2020/NĐ-CP Source, mức vốn điều lệ tối thiểu khi đề nghị cấp phép 3 nghiệp vụ trên được tính bằng tổng mức vốn của từng nghiệp vụ thành phần:
- Đối chiếu với số vốn 80 tỷ đồng mà Công ty Alpha chuẩn bị: Vì (thiếu 5 tỷ đồng), Công ty Alpha chưa đáp ứng điều kiện về vốn điều lệ tối thiểu cho cả 3 nghiệp vụ này. Với 80 tỷ đồng, nếu giữ nguyên mức vốn, Công ty chỉ đủ vốn tối thiểu cho tổ hợp Môi giới + Tự doanh () hoặc Tự doanh + Tư vấn ().
- Trường hợp Công ty Alpha muốn xin cấp phép đủ cả 4 nghiệp vụ (bổ sung thêm Bảo lãnh phát hành chứng khoán 165 tỷ đồng), tổng mức vốn điều lệ tối thiểu theo quy định tại Điều 175 Nghị định 155/2020/NĐ-CP phải đạt:
Case Study 2: Bài toán tính Tỷ lệ vốn khả dụng tại điểm biên (Thông tư 91/2020/TT-BTC)
Tình huống giả định phục vụ ôn tập: Tại ngày 30/09, Công ty Chứng khoán Beta xác định được Giá trị vốn khả dụng là 270 tỷ đồng. Các cấu phần rủi ro trong kỳ được tính toán gồm: Giá trị rủi ro thị trường là 80 tỷ đồng, Giá trị rủi ro thanh toán là 60 tỷ đồng, và Giá trị rủi ro hoạt động là 40 tỷ đồng. Hỏi:
- Tỷ lệ vốn khả dụng của Công ty Chứng khoán Beta tại ngày 30/09 là bao nhiêu phần trăm?
- Với kết quả vừa tính được, theo Điều 12 Thông tư 91/2020/TT-BTC, Công ty Beta phải thực hiện chế độ báo cáo tỷ lệ vốn khả dụng với tần suất nào?
Phân tích và lời giải định lượng:
- Trước hết, ta tính Tổng giá trị rủi ro ở mẫu số:
- Tiếp theo, áp dụng công thức tính Tỷ lệ vốn khả dụng Source:
- Xác định tần suất báo cáo tại điểm biên :
- Đây chính là "cái bẫy" kinh điển trong phòng thi. Nhiều thí sinh nhìn thấy con số liền vội vàng khoanh ngay vào đáp án "Báo cáo 01 tuần 01 lần trước 16 giờ thứ Sáu".
- Hãy áp dụng quy tắc đọc dấu bất đẳng thức: Nghĩa vụ báo cáo hàng tuần chỉ áp dụng khi tỷ lệ vốn khả dụng dưới () Source. Vì tỷ lệ của Công ty Beta bằng đúng , nên nó không nằm trong tập hợp , mà nằm trong khoảng (tức là thỏa mãn điều kiện dưới ).
- Kết luận chính xác: Công ty Beta thuộc diện phải báo cáo tỷ lệ vốn khả dụng một tháng hai lần (theo dữ liệu ngày 15 và 30 hàng tháng, gửi trong vòng 03 ngày làm việc sau các ngày đó).
Case Study 3: Thực tiễn xác định ngưỡng Cổ đông lớn () khi doanh nghiệp trên sàn HOSE có cổ phiếu ưu đãi hoặc cổ phiếu quỹ
Bối cảnh thực tiễn trên thị trường chứng khoán Việt Nam: Trên sàn HOSE, nhiều doanh nghiệp niêm yết hoặc các tập đoàn lớn phát hành đồng thời cả cổ phiếu phổ thông (có quyền biểu quyết) và cổ phiếu ưu đãi cổ tức / cổ phiếu ưu đãi hoàn lại (theo Luật Doanh nghiệp và Luật Chứng khoán, cổ phiếu ưu đãi cổ tức và ưu đãi hoàn lại không có quyền biểu quyết, trừ một số trường hợp đặc biệt khi nghị quyết ĐHĐCĐ làm thay đổi bất lợi quyền và nghĩa vụ của cổ đông sở hữu cổ phần ưu đãi đó).
Giả sử Công ty Đại chúng Gamma niêm yết trên HOSE có tổng vốn điều lệ đăng ký là 1.000 tỷ đồng, tương ứng với tổng số 100.000.000 cổ phiếu đã phát hành (mệnh giá 10.000 đồng/cổ phiếu), bao gồm:
- 90.000.000 cổ phiếu phổ thông đang lưu hành có quyền biểu quyết;
- 10.000.000 cổ phiếu ưu đãi cổ tức (không có quyền biểu quyết).
Một quỹ đầu tư chứng khoán thực hiện mua khớp lệnh trên sàn và nắm giữ 4.680.000 cổ phiếu phổ thông của Công ty Gamma. Quỹ này có trở thành Cổ đông lớn của Công ty Gamma và phải thực hiện nghĩa vụ báo cáo công bố thông tin không?
Phân tích theo quy tắc Mẫu số:
- Nếu kế toán viên hoặc nhà đầu tư lấy nhầm mẫu số là Tổng số cổ phiếu đã phát hành / Vốn điều lệ (100.000.000 cổ phiếu):
Nếu tính theo cách này, quỹ đầu tư sẽ lầm tưởng mình mới sở hữu (chưa tới ) nên không báo cáo công bố thông tin trở thành cổ đông lớn, dẫn đến vi phạm hành chính về công bố thông tin trên thị trường chứng khoán!
- Tuy nhiên, theo khoản 18 Điều 4 Luật Chứng khoán 2019, cổ đông lớn là cổ đông sở hữu từ trở lên số cổ phiếu có quyền biểu quyết của một tổ chức phát hành Source. Mẫu số bắt buộc phải là 90.000.000 cổ phiếu có quyền biểu quyết:
- Kết luận pháp lý: Với tỷ lệ tính trên tổng số cổ phiếu có quyền biểu quyết, quỹ đầu tư đã chính thức trở thành Cổ đông lớn của Công ty Gamma và bắt buộc phải báo cáo cho Công ty đại chúng, Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán trong thời hạn quy định. Để nắm rõ thời hạn 03 ngày làm việc hay 05 ngày làm việc khi công bố thông tin của cổ đông lớn và người nội bộ, bạn có thể tham khảo bài viết chuyên sâu về cách phân biệt các nhóm thời hạn công bố thông tin cũng như lộ trình tổng thể tại bài cấu trúc bài thi và cách tính đạt chứng chỉ hành nghề chứng khoán và phân biệt chứng chỉ chuyên môn với chứng chỉ hành nghề chứng khoán.